Poistenie vecí v kufri auta: Ako funguje pripoistenie batožiny vo vozidle?
Rodinná dovolenka pri mori alebo predĺžený víkend na chalupe sa v zlomku sekundy zmení na nepríjemnú skúsenosť, keď sa po krátkej zastávke na odpočívadle vrátite k autu s rozbitým trojuholníkovým oknom a prázdnym kufrom. Zmizli cestovné tašky, detský kočík aj športová výbava celej rodiny. Pripoistenie batožiny vo vozidle predstavuje doplnkovú poistnú ochranu, ktorá má v takýchto situáciách zmierniť finančný dopad a nahradiť vzniknutú škodu na prepravovanom majetku.
Ako sa pripoistenie batožiny vo vozidle dojednáva k PZP a k havarijnému poisteniu?
Krytie vecí v aute nie je samostatným produktom, ktorý by ste si kúpili na samostatnej zmluve. V praxi sa dojednáva ako voliteľný doplnok k základným zmluvám motorových vozidiel, pričom pripoistenie batožiny vo vozidle si môžete uzatvoriť buď k povinnému zmluvnému poisteniu, alebo ku kaskopoisťovni. Ak hľadáte lacné kasko, pripoistenie batožiny doň často viete zahrnúť za symbolický ročný poplatok, prípadne ho získate priamo ako súčasť vyššieho balíka.
Medzi oboma formami existujú podstatné rozdiely. Zatiaľ čo pri povinnom zmluvnom poistení slúži tento doplnok primárne na to, aby posádka mala aspoň základnú ochranu osobných vecí pri havárii či živelnej pohrome, pri havarijnom poistení býva krytie podstatne širšie a zahŕňa aj krádež vlámaním či lúpežné prepadnutie. Podrobné rozdiely medzi týmito poistnými piliermi rozoberá porovnanie, ktoré vysvetľuje havarijné poistenie verzus PZP. V oboch prípadoch ide o dobrovoľné zmluvné poistenie majetku podľa § 788 a § 805 Občianskeho zákonníka, na ktoré sa vzťahuje štandardná sadzba dane z poistenia 8 percent.
Stačí balíčkové krytie batožiny bez doplatku a aký má reálny rozsah?
Niektoré poisťovne lákajú vodičov na bezplatné krytie batožiny, ktoré je automaticky zahrnuté v cene poistky. Na prvý pohľad ide o výhodný benefit, v praxi však naráža na prísne obmedzenia. Bezplatné krytie má najčastejšie ročný limit do 500 eur a vzťahuje sa výhradne na poškodenie alebo zničenie batožiny pri dopravnej nehode či živelnej udalosti. Riziko krádeže býva v týchto základných verziách kompletne vylúčené.
Pokiaľ potrebujete skutočnú ochranu pre rodinné nákupy, dovolenkovú výbavu či detské sedačky, komerčné limity pri platených pripoisteniach sa na slovenskom trhu pohybujú v rozpätí od 300 eur do 3 600 eur. Slovenská legislatíva nestanovuje žiadny zákonný minimálny limit na batožinu – závisí výlučne od zmluvných dojednaní. Dôkladne si preto preštudujte zmluvu; návod na to, ako čítať všeobecné poistné podmienky, vám pomôže odhaliť skryté limity ešte pred podpisom.
| Výhody balíčkového krytia bez doplatku | Nevýhody a limity bezplatného variantu |
|---|---|
| Nulové vstupné náklady a žiadne navýšenie poistného | Nízky celkový limit, spravidla iba do 500 eur na celú škodu |
| Automatická súčasť zmluvy bez nutnosti ďalšieho dokladovania | Úplná výluka rizika krádeže vlámaním a lúpeže |
| Krytie základných škôd pri požiari, povodni a havárii | Prísny sublimit na jeden kus batožiny (často len okolo 170 eur) |
| Územná platnosť na území Slovenska aj geografickej Európy | Odpočet amortizácie, plnenie iba v časovej cene vecí |
Prečo je podmienkou uloženie batožiny v uzamknutom kufri pod krytom plata?
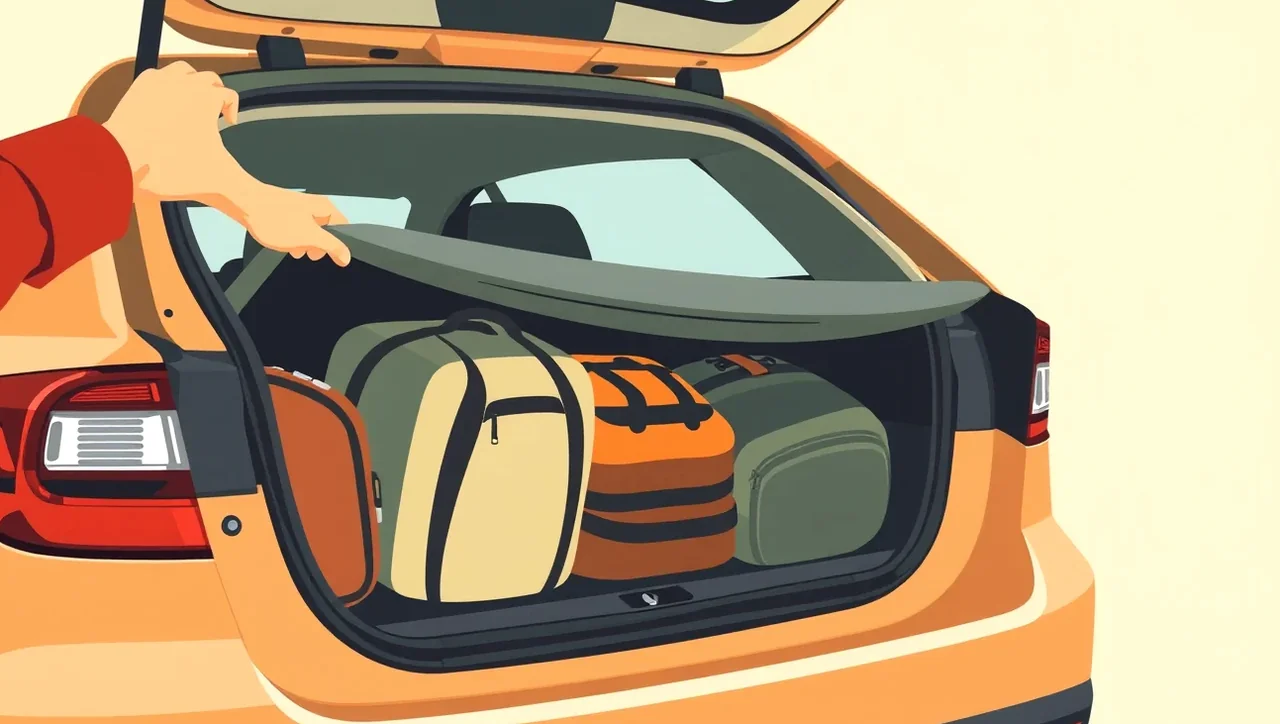
Základným pravidlom likvidácie akejkoľvek krádeže z auta je prekonanie prekážky. Zlodej musí prekonať mechanický alebo elektronický zámok vozidla. Poisťovne však požadujú splnenie ďalšej striktnej podmienky: veci sa v čase krádeže museli nachádzať v uzamknutom batožinovom priestore a museli byť zakryté originálnym krycím platom alebo sťahovacou roletou. Ak necháte batoh na zadnom sedadle, hoci aj v zamknutom aute, poisťovňa plnenie zamietne, pretože ste nedodržali povinnosť predchádzať škode.
Správne uloženie vecí v kufri nie je dôležité iba kvôli zlodejom, ale predovšetkým kvôli bezpečnosti celej posádky. Voľne položené predmety v kabíne predstavujú pri kolízii obrovské riziko. Obyčajná pollitrová fľaša s vodou pôsobí pri náraze v rýchlosti 50 km/h ako približne sedemkilový projektil a pri diaľničnej rýchlosti 130 km/h váži zotrvačnou silou vyše 18 kilogramov. Ak chcete chrániť rodinu komplexne, popri veciach v kufri zvážte aj možnosť uzatvoriť úrazové poistenie osôb vo vozidle online, ktoré kryje trvalé následky zranení posádky.
Pri dojednávaní poistky je nutné vedieť, čo do krytia patrí a čo poisťovne striktne odmietajú preplatiť. Aj preto pripoistenie batožiny vo vozidle vyžaduje dôsledné rozlišovanie medzi osobnou výbavou a vylúčenými cennosťami:
- Kryté predmety osobnej potreby: odevy, obuv, toaletné potreby, bežné kufre a tašky, detské kočíky a certifikované autosedačky pevne spojené s vozidlom.
- Športová výbava v kufri: lyžiarky, turistická výstroj či prilby, pokiaľ sú umiestnené priamo v uzamknutom kufri pod platom (nie voľne na nosičoch).
- Vylúčená spotrebná elektronika: mobilné telefóny, notebooky, tablety, fotoaparáty, drony a externé navigačné prístroje.
- Finančné hodnoty a dokumenty: hotovosť, platobné karty, cenné papiere, vkladné knižky, občianske preukazy, pasy a technické preukazy.
- Profesionálna výbava a tovar: remeselnícke náradie, vzorky tovaru, predmety určené na zárobkovú činnosť, rastliny a živé zvieratá.
Čo kryje poistka batožiny pri odovzdaní auta do servisu, autoumývárne či parkovacej službe?
Mnoho motoristov predpokladá, že poistka batožiny ich chráni nepretržite bez ohľadu na to, kde sa auto nachádza. Zásadný zlom však nastáva vo chvíli, keď vozidlo zveríte tretej osobe – napríklad autoservisu na opravu, personálu autoumyvárne alebo parkovacej službe pri hoteli či letisku. V takýchto momentoch štandardné pripoistenie batožiny spravidla nekryje krádež ani poškodenie vecí.
V zmysle platnej legislatívy preberá plnú zodpovednosť za prevzaté vozidlo a jeho obsah prevádzkovateľ servisu či parkoviska. Ak mechanik alebo cudzí páchateľ odcudzí veci z auta počas servisného zásahu, náhradu škody musíte vymáhať priamo od prevádzkovateľa z jeho poistenia zodpovednosti za škodu. Pozor si treba dať aj na situácie, keď neznámy páchateľ poškodí zámky alebo karosériu; prečítajte si, kedy poisťovňa preplatí vandalizmus a aké podmienky pri tom musíte splniť. Pred odovzdaním kľúčov cudzej osobe preto vždy z kufra vyberte všetky cenné veci.
Ďalším špecifikom je nočný režim. Mnoho poistných zmlúv obsahuje nočné obmedzenie medzi 22:00 a 6:00 hodinou. Počas tejto doby býva poistné plnenie za krádež podmienené tým, že auto parkovalo v uzamknutej samostatnej garáži alebo na stráženom parkovisku s fyzickou obsluhou. Zohľadnenie týchto detailov rozhoduje o tom, aká bude výsledná cena poistenia auta a či zmluva skutočne splní vaše očakávania.

Ako nahlásiť škodu na batožine a čo v praxi znamená lehota bez zbytočného odkladu?
Podľa § 799 odsek 1 Občianskeho zákonníka je poistník povinný oznámiť poistnú udalosť bez zbytočného odkladu. Zákon síce neuvádza presný počet dní, ale poistné podmienky jednotlivých poisťovní lehotu špecifikujú: zvyčajne vyžadujú písomné nahlásenie do 15 dní pri škode na Slovensku a do 30 dní pri škode v zahraničí. Právo na poistné plnenie sa podľa § 104 premlčuje po 3 rokoch, pričom táto premlčacia doba začína plynúť rok po vzniku poistnej udalosti. Ak potrebujete na mieste nešťastia poradiť s odťahom či zabezpečením auta, využite asistenčné krytie k havarijnému poisteniu.
Pri vzniku poistnej udalosti postupujte podľa nasledujúcich overených krokov:
- Privolajte políciu: Pri krádeži vlámaním, lúpeži alebo vandalizme vždy bezodkladne volajte políciu (na Slovensku aj v zahraničí) a vyžiadajte si úradný policajný záznam so zoznamom poškodených a odcudzených vecí.
- Zdokumentujte situáciu: Pred akoukoľvek manipuláciou s autom odfoťte poškodené zámky, rozbité okná, stav interiéru a batožinového priestoru vrátane polohy krycieho plata.
- Pripravte si doklady o nadobudnutí: Vyhľadajte pokladničné bločky, faktúry, záručné listy alebo výpisy z účtu, ktoré preukazujú vlastníctvo a pôvodnú nákupnú cenu zničených či ukradnutých predmetov.
- Nahláste škodu poisťovni: Vyplňte online formulár alebo kontaktujte klientske centrum poisťovne v zmluvnej lehote, priložte policajnú správu, fotografie a zoznam nárokovaných položiek.
- Počkajte na kalkuláciu časovej ceny: Počítajte s tým, že poisťovňa odpočíta mieru opotrebenia (amortizáciu) a dohodnutú spoluúčasť (napríklad fixných 20 eur alebo 5 % až 10 %, minimálne však 30 až 100 eur).
Zhrnutie pravidiel: Ako zabezpečiť, aby poisťovňa plnila
Kvalitné a správne nastavené pripoistenie batožiny vo vozidle dokáže vyriešiť nepríjemné straty na cestách, vyžaduje si však prísnu disciplínu. Vždy skontrolujte, či kufor zatvárate pod zatiahnutú roletu, v aute cez noc nenechávajte elektroniku ani pracovné náradie a v prípade krádeže vždy trvajte na prítomnosti polície. Zmluvu vypovedajte najneskôr 6 týždňov pred koncom poistného obdobia, ak vám nastavené limity či výluky prestanú vyhovovať.
Často kladené otázky o poistení vecí v aute
Preplatí mi poisťovňa notebook alebo telefón ukradnutý z kufra?
Nie. Spotrebná elektronika, výpočtová technika, mobilné telefóny a audio-video zariadenia patria medzi štandardné výluky prakticky vo všetkých poisťovniach na trhu.
Vzťahuje sa pripoistenie batožiny aj na veci v strešnom boxe?
Väčšina základných pripoistení strešné boxy vylučuje. Niektoré poisťovne krytie priznávajú iba vtedy, ak je box pevne uzamknutý k nosiču, má vlastný bezpečnostný zámok a ku krádeži došlo po prekonaní prekážky cez deň.
Dostanem za ukradnuté veci sumu, za ktorú som ich kúpil v obchode?
Nie, plnenie sa poskytuje v takzvanej časovej cene. Poisťovňa z pôvodnej nákupnej ceny odpočíta percento za vek, opotrebenie a následne uplatní zmluvnú spoluúčasť.
Čo ak nemám od starších vecí odložené pokladničné bločky?
Poisťovňa vyžaduje preukázanie existencie a hodnoty majetku. Pomôcť môžu fotografie vecí pred udalosťou, výpisy z bankového účtu pri platbe kartou, záručné listy alebo čestné vyhlásenie, likvidátor však môže stanoviť tabuľkovú zostatkovú hodnotu.