Ako funguje GAP poistenie na jazdené auto pri totálnej škode a krádeži
Až 30 % z kúpnej ceny vozidla dokáže vymazať bežný pokles trhovej hodnoty už počas prvých dvoch až troch rokov od chvíle, keď s ním odídete z autobazára. Ak v tomto období nastane havária s rozsiahlym poškodením alebo vám vozidlo ukradnú, primárne havarijné poistenie vám vyplatí iba sumu zodpovedajúcu jeho aktuálnej trhovej hodnote v sekunde pred nehodou. Rozdiel medzi obstarávacou cenou a poistným plnením z kaska potom znášate v plnej výške z vlastného vrecka, preto je GAP poistenie na jazdené auto čoraz vyhľadávanejším nástrojom finančnej ochrany pre motoristov, ktorí nechcú prísť o tisíce eur.
Mnoho motoristov sa však mylne domnieva, že poistenie finančnej straty funguje ako univerzálna záruka na akúkoľvek škodu. V praxi ide o špecifický produkt s presne vymedzenými pravidlami, lehotami a výlukami. Ak už toto poistenie máte uzatvorené alebo dolaďujete detaily zmluvy pri kúpe ojazdeného vozidla, znalosť presných mechanizmov likvidácie vám ušetrí sklamanie pri riešení poistnej udalosti. Pre správne rozhodnutie je dôležité poznať nielen porovnanie GAP poistenia, ale aj previazanosť jednotlivých zmlúv a zákonné lehoty.
Totálna škoda a hranica nerentabilnosti opravy pri poistení finančnej straty
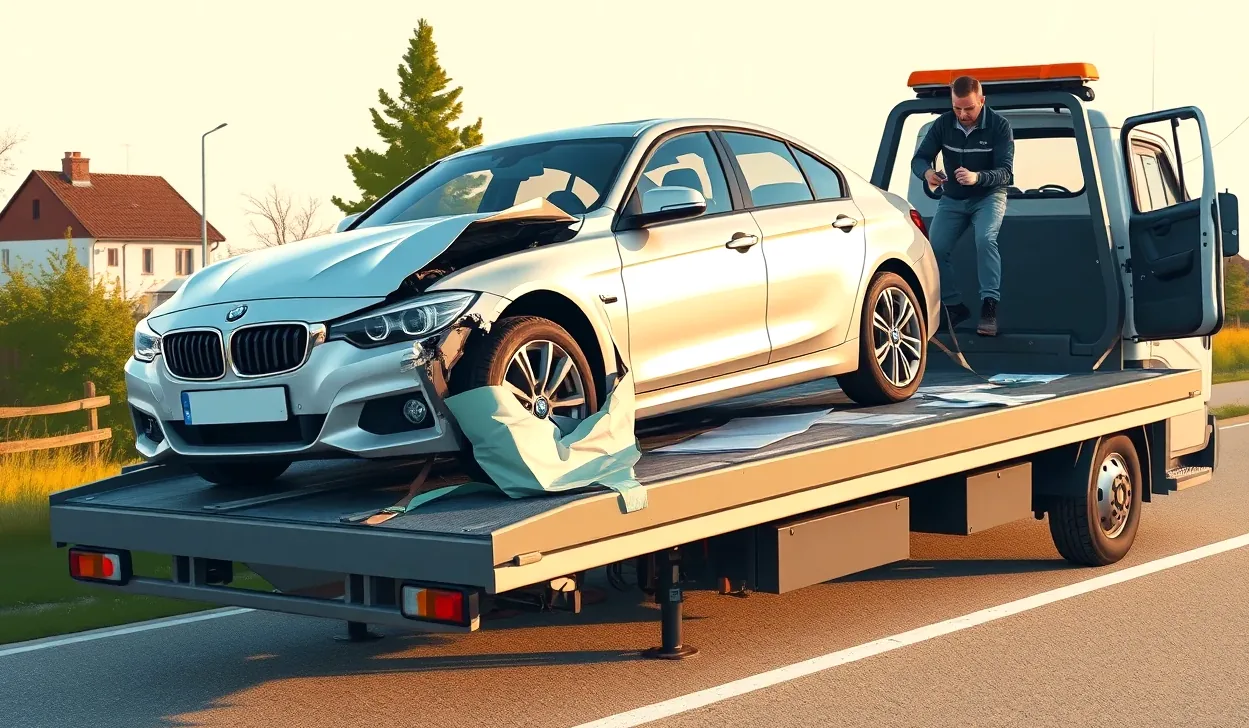
Základným predpokladom na to, aby poistiteľ vôbec začal skúmať nárok na poistné plnenie z poistenia GAP, je vznik takzvanej totálnej škody alebo neodvratná strata vozidla krádežou. Bežný motorista si pod pojmom totálna škoda často predstaví automobil zlisovaný na nepoznanie. Poisťovacia prax a poistné podmienky však rozlišujú dva odlišné stavy: technickú totálnu škodu a ekonomickú totálnu škodu. Práve ekonomická totálna škoda býva častým kameňom úrazu pri starších vozidlách.
Rozdiel medzi technickou a ekonomickou totálnou škodou
Kým technická totálna škoda znamená, že vozidlo je konštrukčne nezvratne zničené a jeho oprava nie je technicky možná ani bezpečná, ekonomická totálna škoda nastáva v momente, keď predpokladané náklady na opravu presiahnu stanovené percento všeobecnej hodnoty vozidla. Všeobecná hodnota predstavuje trhovú cenu, za ktorú by bolo možné dané vozidlo v rovnakom technickom stave a veku kúpiť na voľnom trhu bezprostredne pred poistnou udalosťou.
Hranicu ekonomickej nerentabilnosti určujú poistné podmienky primárneho havarijného poistenia. V závislosti od konkrétnej poisťovne sa táto hranica pohybuje najčastejšie na úrovni 70 % až 90 % všeobecnej hodnoty vozidla. Ak kalkulácia opravy v značkovom servise dosiahne napríklad 80 % trhovej ceny auta a limit v zmluve je nastavený na 75 %, poisťovňa vyhlási poistnú udalosť za ekonomickú totálnu škodu. V takej situácii primárny poistiteľ neprepláca faktúru za servis, ale vyplatí všeobecnú hodnotu vozidla zníženú o použiteľné zvyšky (vrak) a dohodnutú spoluúčasť. Až v tomto štádiu vstupuje do hry dojednané krytie finančnej straty.
Pri výpočte plnenia vychádza poistiteľ z dokladu o nadobudnutí. Kým pri novom vozidle tvorí základ cenníková cena, základom poistnej sumy pri jazdenke je kúpna cena uvedená na faktúre z autobazára alebo v dokumente, akým je riadna kúpno-predajná zmluva na auto. Poisťovňa dorovná rozdiel medzi touto pôvodnou kúpnou cenou a celkovým plnením z havarijného poistenia vrátane hodnoty vraku.
Nasledujúca tabuľka znázorňuje modelový príklad poistného plnenia pri ekonomickej totálnej škode jazdeného vozidla kúpeného za 18 000 EUR, pri ktorom po dvoch rokoch došlo k ťažkej havárii:
| Položka finančného vyrovnania | Riešenie iba s havarijným poistením | Riešenie s GAP poistením |
|---|---|---|
| Pôvodná obstarávacia cena vozidla | 18 000 EUR | 18 000 EUR |
| Všeobecná hodnota pred nehodou (pokles o 30 %) | 12 600 EUR | 12 600 EUR |
| Odpočítaná hodnota vraku (dražba zvyškou) | 3 600 EUR | 3 600 EUR |
| Zmluvná spoluúčasť z kaska (5 %, min. 150 EUR) | 630 EUR | 630 EUR |
| Výplata z havarijného poistenia | 8 370 EUR | 8 370 EUR |
| Výplata z GAP poistenia (dorovnanie + spoluúčasť) | 0 EUR | 6 030 EUR |
| Celková suma pre majiteľa (plnenie + vrak) | 11 970 EUR | 18 000 EUR |
Z porovnania jasne vyplýva, že bez dodatočného krytia majiteľ utrpel priamu stratu vo výške 6 030 EUR. S využitím poistenia GAP má k dispozícii plnú sumu, za ktorú vozidlo pred dvoma rokmi kúpil, a môže si okamžite zaobstarať adekvátnu náhradu. Pre správne posúdenie nákladov na prevádzku sa hodí poznať celkový prehľad, kde svoju úlohu zohráva nielen cena poistenia auta, ale aj nastavenie poistných súm.
Prečo poistenie finančnej straty nekryje čiastočné poškodenia vozidla
Jedným z najčastejších nedorozumení medzi motoristami je predpoklad, že poistenie finančnej straty sa vzťahuje na akékoľvek drahé poškodenie. Majiteľ vozidla zaplatí v servise za opravu pokrčených dverí, prahu a vystrelených bočných airbagov sumu 4 500 EUR a očakáva, že poistná zmluva GAP mu tento účet pomôže dorovnať. Odpoveď likvidátora býva v takýchto prípadoch nekompromisná: nárok na plnenie nevznikol.
Oprava za tisíce eur verzus poistná udalosť pre poistenie finančnej straty
Princíp produktu GAP (Guaranteed Asset Protection) spočíva výhradne v ochrane pred stratou hodnoty majetku pri jeho definitívnom zániku. Parciálna (čiastočná) škoda je stav, pri ktorom je vozidlo technicky aj ekonomicky opraviteľné. Náklady na takúto opravu patria výlučne pod primárne krytie, kde podmienky určuje sprievodca havarijným poistením. Ak oprava stojí 4 000 EUR a trhová hodnota auta je 10 000 EUR, škoda dosahuje 40 %, čo na vyhlásenie ekonomickej totálnej škody nestačí.
V praxi to znamená, že akákoľvek čiastočná nehoda, stret so zverou, poškodenie čelného skla odleteným kameňom či vandalizmus na parkovisku ide mimo rámca tohto poistenia. Výnimkou nie sú ani situácie, kedy je poškodený skelet vozidla, no kalkulácia autorizovaného servisu nepresiahne zmluvnú percentuálnu hranicu stanovenú primárnym poistiteľom. GAP poistenie na jazdené auto zostáva počas trvania celej zmluvy neaktívne, kým nedôjde k totálnej deštrukcii alebo odcudzeniu celého vozidla.
Tento mechanizmus býva sklamaním pre vodičov, ktorí si poistnú zmluvu prečítali len povrchne. Pre krytie bežných prevádzkových škôd je nutné mať správne nastavené kasko a dôkladne poznať mylné predstavy o kasku, ktoré často vedú k nesprávnym očakávaniam pri likvidácii poistných udalostí.

Krytie spoluúčasti z havarijného poistenia ako kľúčová výhoda GAP
Hoci GAP nehradí bežné opravy, pri vzniku totálnej škody alebo krádeže ponúka mimoriadne hodnotnú funkciu: pripoistenie spoluúčasti. V základnom havarijnom poistení je spoluúčasť poisteného bežným nástrojom motivácie vodiča k opatrnosti. Pri totálnej škode drahšieho vozidla však môže 5 % alebo 10 % z aktuálnej trhovej hodnoty predstavovať sumu, ktorá citeľne zaťaží rodinný rozpočet.
Finančné stropy a percentuálne obmedzenia pri preplatení spoluúčasti
Väčšina poistiteľov na slovenskom trhu integruje krytie spoluúčasti priamo do základného balíka poistenia finančnej straty, prípadne ho ponúka ako voliteľné pripoistenie za mierny poplatok. Toto plnenie funguje tak, že poistiteľ GAP vám po predložení likvidačného protokolu z kaska vyplatí nielen rozdiel do kúpnej ceny, ale preplatí aj sumu, ktorú vám primárna poisťovňa z plnenia strhla z titulu spoluúčasti.
Aj táto výhoda má však svoje presné limity. Poistné podmienky spravidla obmedzujú maximálnu výšku preplatenej spoluúčasti finančným stropom, najčastejšie vo výške do 4 000 EUR alebo 5 000 EUR. Niektoré zmluvy obsahujú kombinovaný limit, napríklad krytie spoluúčasti do výšky 4 % z poistného plnenia, maximálne však do limitu 4 000 EUR. Ak máte v havarijnom poistení dojednanú neštandardne vysokú fixnú spoluúčasť (napríklad z dôvodu snahy o čo najnižšie ročné poistné), prebytok nad stanovený limit GAP poistiteľ nepreplatí. Detailné súvislosti a to, ako vplýva spoluúčasť pri totálnej škode a krádeži na celkový finančný výsledok, si vyžaduje dôkladnú pozornosť už pri podpise oboch zmlúv.
Rozhodovanie o tom, či si GAP dojednať spolu s krytím spoluúčasti, uľahčuje nasledujúca tabuľka výhod a nevýhod tohto riešenia pri ojazdených automobiloch:
| Výhody pripoistenia spoluúčasti v GAP | Nevýhody a obmedzenia pripoistenia |
|---|---|
| Úplná eliminácia finančnej straty pri totálnej škode vozidla | Uplatniteľné výhradne pri totálnej škode alebo krádeži, nie pri čiastočnej oprave |
| Možnosť zvoliť vyššiu spoluúčasť v kasku a ušetriť na ročnom poistnom | Existencia maximálneho limitu plnenia na spoluúčasť (zvyčajne 4 000 až 5 000 EUR) |
| Jednoduché administratívne uplatnenie na základe likvidačného listu | Nekryje krátenie plnenia spôsobené alkoholom či hrubým porušením predpisov |
| Ochrana hotovosti potrebnej na nákup nového vozidla bez kompromisov | Mierne vyššia jednorazová cena GAP poistenia pri vstupe do zmluvy |
Pri správnej kombinácii parametrov vám toto pripoistenie umožní nastaviť si vyššiu spoluúčasť v primárnom kasku (napríklad 10 % namiesto 5 %), čím znížite pravidelné ročné platby, pričom riziko veľkého výpadku pri fatálnej škode plne prenesiete na poistiteľa GAP. Táto stratégia funguje spoľahlivo pri vozidlách kategórie M1 a N1 s celkovou hmotnosťou do 3 500 kg.
Viazanosť poistenia finančnej straty na platné kasko a riziká jeho zániku
Poistenie finančnej straty na slovenskom poistnom trhu takmer bez výnimky neexistuje ako samostatne stojaci produkt, ktorý by fungoval izolovane. Ide o doplnkovú poistnú zmluvu, ktorej platnosť a funkčnosť je priamo naviazaná na existenciu aktívneho havarijného poistenia. Ignorovanie tejto previazanosti patrí medzi najdrahšie chyby, ktorých sa majitelia starších áut dopúšťajú.
Čo sa stane, keď primárna poistná zmluva zanikne predčasne
Viazanosť funguje na princípe podmienky primárneho plnenia: poistiteľ GAP vyplatí poistné plnenie len vtedy, ak poistnú udalosť uznal a zlikvidoval primárny havarijný poistiteľ. Ak havarijné poistenie zanikne z akéhokoľvek dôvodu – napríklad pre nezaplatenie poistného v stanovenej lehote, výpoveďou ku koncu poistného obdobia alebo odstúpením od zmluvy – krytie GAP sa stáva neúčinným. V momente škody nemáte partnera na primárne plnenie, čím automaticky zaniká nárok na dorovnanie finančnej straty.
Pre majiteľov jazdených vozidiel z toho vyplývajú tri zásadné pravidlá:
- Neprerušovaná kontinuita kaska: Ak meníte poisťovňu havarijného poistenia, nová zmluva musí plynule nadväzovať na starú bez jediného dňa prerušenia. Príkladom môže byť prechod pod inštitúciu, akou je poisťovňa Kooperativa, kde nový začiatok poistenia musí presne korešpondovať so zánikom pôvodného krytia.
- Nahlasovanie zmien: Ak zmeníte poistiteľa primárneho kaska, ste povinní túto zmenu bezodkladne písomne oznámiť poistiteľovi, u ktorého máte zjednané GAP poistenie na jazdené auto, vrátane predloženia novej poistnej zmluvy.
- Pozor na zánik kaska pri predaji: Ak havarijné poistenie vypoviete bez toho, aby ste vyriešili zmluvu GAP, prichádzate o ochranu aj o peniaze za predplatené poistné.
Rovnako nebezpečný omyl nastáva v situácii, keď primárny poistiteľ plnenie úplne zamietne z dôvodu porušenia zmluvných podmienok – napríklad ak vodič požil alkohol, odmietol dychovú skúšku alebo vozidlo viedla osoba bez vodičského oprávnenia. Ak havarijná poisťovňa odmietne plniť pre zákonnú či zmluvnú výluku, poistiteľ GAP plnenie rovnako neposkytne. GAP nikdy nenahrádza zamietnuté plnenie z kaska. Zároveň si netreba mýliť kasko so zákonnou poistkou; rozdiely podrobne popisuje článok zameraný na havarijné poistenie verzus PZP.

Limit poistného plnenia pri poistení ojazdeného vozidla
Každá poistná zmluva definuje nielen poistnú sumu, ale aj maximálny limit poistného plnenia, ktorý môže poistiteľ pri likvidácii poistnej udalosti vyplatiť. Pri nových vozidlách býva tento limit stanovený veľmi veľkoryso, no pri jazdených automobiloch je potrebné nastaveniu limitov venovať osobitnú pozornosť. Ak finančná strata v čase škody presiahne dojednaný limit, rozdiel znáša majiteľ vozidla.
Situácie, kedy reálna finančná strata presiahne zjednaný strop
Limit plnenia z poistenia finančnej straty sa v poistnej zmluve určuje buď percentuálnym vyjadrením z kúpnej ceny (napríklad maximálne 30 % alebo 40 % z obstarávacej hodnoty), alebo pevnou finančnou čiastkou (napríklad maximálne 10 000 EUR, 15 000 EUR alebo pri drahých vozidlách až do 150 000 EUR). K prekročeniu tohto limitu dochádza najčastejšie v dvoch situáciách:
- Rýchly prepad hodnoty špecifických modelov: Luxusné ojazdené limuzíny a prémiové SUV strácajú na hodnote výrazne rýchlejšie než bežné rodinné kompakty. Ak poistná zmluva na jazdenku kúpenú za 40 000 EUR obsahuje pevný limit GAP plnenia 10 000 EUR, no trhová hodnota po troch rokoch klesne na 22 000 EUR, celková strata predstavuje 18 000 EUR. Poistiteľ vyplatí maximálne zmluvných 10 000 EUR a zvyšných 8 000 EUR predstavuje nekrytú stratu poisteného.
- Podpoistenie pri nesprávnom určení kúpnej ceny: Ak motorista pri dojednávaní poistenia umelo zníži udanú kúpnu cenu, aby ušetril na jednorazovom poistnom, poistiteľ uplatní pomerové krátenie plnenia.
Pre správne nastavenie je kľúčové zvoliť taký variant krytia, ktorého maximálny limit spoľahlivo pokryje očakávaný trhový prepad počas celej doby platnosti zmluvy, ktorá býva štandardne 36 až 60 mesiacov (3 až 5 rokov). Orientačné jednorazové poistné pre bežné jazdené vozidlo sa pohybuje v rozmedzí 150 až 700 EUR na celé poistné obdobie (čo zodpovedá približne 1 % z kúpnej ceny vozidla), prípadne začína od 79 EUR ročne pri ročných platbách. Šetriť niekoľko desiatok eur voľbou nízkeho limitu pri drahšom vozidle sa z hľadiska riadenia rizika nevypláca. Pri starších vozidlách s nižšou trhovou cenou je zasa rozumné zvážiť porovnanie mini kaska a plného kaska, aby náklady na poistky neprevýšili reálny úžitok.
Lehota 30 dní na nahlásenie poistnej udalosti a správny postup likvidácie
Rýchlosť a formálna presnosť pri nahlasovaní poistnej udalosti rozhodujú o tom, či likvidácia prebehne hladko, alebo sa skončí krátením plnenia. Poistné podmienky produktov GAP stanovujú striktnú povinnosť nahlásiť vznik poistnej udalosti poistiteľovi bezodkladne, najneskôr do 30 kalendárnych dní odo dňa jej vzniku.
Dôsledky oneskoreného nahlásenia škody poistiteľovi
Mnoho motoristov robí fatálnu chybu v tom, že celú pozornosť sústredí na komunikáciu s poisťovňou, v ktorej majú uzatvorené havarijné poistenie. Žijú v predstave, že dojednané GAP poistenie na jazdené auto stačí osloviť až vtedy, keď je likvidácia kaska kompletne ukončená a peniaze sú na účte. Ak však likvidácia primárneho poistenia trvá napríklad 45 dní a majiteľ nahlási udalosť do GAP až po doručení likvidačného listu, 30-dňová lehota stanovená v zmluve je nenávratne prešvihnutá.
Následkom nedodržania lehoty môže byť právo poistiteľa znížiť poistné plnenie o čiastku, o ktorú by bolo plnenie nižšie, ak by k oneskoreniu nedošlo, prípadne v odôvodnených prípadoch až úplné zamietnutie výplaty. Poistiteľ GAP totiž potrebuje vykonať vlastné obhliadky a preveriť podmienky likvidácie paralelne s primárnym poistiteľom. Ak bolo havarované vozidlo medzičasom rozpredané na náhradné diely alebo zošrotované bez vedomia poistiteľa GAP, overenie skutkového stavu sa stáva nemožným. To, ako presne prebieha celý proces a aké má priebeh likvidácie poistnej udalosti zákonné náležitosti, by mal mať každý poistený naštudované vopred.
Osobitný režim platí pri krádeži vozidla. V takom prípade poistiteľ GAP spravidla uplatňuje čakaciu dobu 30 dní od nahlásenia krádeže Policajnému zboru SR. Plnenie sa vypláca až po právoplatnom ukončení alebo prerušení policajného vyšetrovania bez nálezu vozidla a po následnom úradnom odhlásení vozidla z evidencie. Podrobný zoznam podkladov, ktoré nesmú chýbať v spise, zhŕňa prehľad zameraný na doklady, ktoré žiada likvidátor.

Predaj jazdeného auta počas trvania GAP a vrátenie poistného
Životná situácia sa mení a málokto vlastní jazdené vozidlo po celú dobu platnosti viacročnej zmluvy. Ak sa rozhodnete automobil predať, darovať alebo vymeniť počas 3- až 5-ročného poistného obdobia, poistná zmluva automaticky neprechádza na nového nadobúdateľa. Podľa platného právneho rámca, ktorý definuje zákon č. 40/1964 Zb. Občiansky zákonník v § 788 a nasledujúcich, poistenie finančnej straty viazané na vlastnícke právo pôvodného majiteľa dňom zmeny držby vozidla zaniká.
Zánik zmluvy a vrátenie nespotrebovaného poistného
Keďže poistné na poistenie GAP sa pri vstupe do zmluvy platí spravidla jednorazovo na celé obdobie 36 až 60 mesiacov dopredu, pri predčasnom zániku zmluvy vzniká poistenému právny nárok na vrátenie nespotrebovanej časti poistného. Poisťovňa si ponechá iba sumu za obdobie, počas ktorého reálne niesla poistné riziko, a zostatok vám vráti na bankový účet.
Dôležitým ustanovením Občianskeho zákonníka je aj § 800 ods. 2, podľa ktorého môže poistník alebo poistiteľ vypovedať poistnú zmluvu do dvoch mesiacov od jej uzavretia. V takom prípade platí osemdenná výpovedná lehota, po ktorej uplynutí poistenie zanikne a poistiteľ vráti pomernú časť zaplateného poistného. Ak predávate auto neskôr, zánik sa riadi zmenou vlastníctva vozidla. Aby ste o nespotrebované poistné neprišli, musíte dodržať formálny postup, ktorý detailne objasňuje článok žiadosť o vrátenie poistného.
Ako postupovať pri predaji vozidla a ukončení zmluvy krok za krokom
Aby ste predišli prieťahom pri finančnom vyrovnaní s poisťovňou po predaji auta, dodržte nasledujúci postup:
- Uzatvorenie predaja a prepis na dopravnom inšpektoráte: Zabezpečte platnú kúpno-predajnú zmluvu a vykonajte oficiálny zápis zmeny držby vozidla v evidencii motorových vozidiel.
- Zabezpečenie dokladu o zmene držiteľa: Vyžiadajte si kópiu veľkého technického preukazu s vyznačeným novým držiteľom, prípadne úradné potvrdenie o odhlásení vozidla.
- Oznámenie zániku primárneho kaska: Pošlite písomné oznámenie o zániku zmluvy do svojej havarijnej poisťovne; pomôcť vám môže overený vzor výpovede kasko poistenia.
- Podanie žiadosti o zánik GAP poistenia: Vyplňte formulár oznámenia o zániku poistenia z dôvodu zmeny vlastníka priamo poistiteľovi GAP.
- Doloženie povinných príloh: K žiadosti priložte kópiu kúpnej zmluvy, doklad o prepise vozidla a číslo účtu v tvare IBAN na zaslanie preplatku.
- Kontrola vyúčtovania a pripísania prostriedkov: Poistiteľ vykoná vyúčtovanie a do 30 dní poukáže nespotrebované poistné na váš bankový účet.
Nespoliehajte sa na to, že autobazár alebo nový kupec vybaví ukončenie zmluvy za vás. Zmluvný vzťah s poisťovňou máte vy a iniciatíva musí vyjsť z vašej strany. Predídete tým situácii, kedy by nespotrebované poistné prepadlo v prospech poistiteľa.
Kto dostane poistné plnenie pri financovaní vozidla úverom?
Ak ste ojazdené auto kupovali na autoúver alebo finančný lízing, poistná zmluva na kasko aj krytie GAP takmer vždy obsahuje vinkuláciu poistného plnenia v prospech financujúcej banky či lízingovej spoločnosti. Pri vzniku totálnej škody poistiteľ neposiela peniaze priamo vám, ale financujúcej inštitúcii, ktorá z nich najskôr uspokojí nesplatenú časť istiny a poplatkov. Až prípadný preplatok nad rámec dlhu poukáže na účet majiteľa vozidla. Správny výber poisťovne pri financovanom vozidle vám zabezpečí, že GAP poistenie na jazdené auto v prípade fatálnej škody kompletne vymaže dlh voči lízingovke a nezostanú vám nesplatené záväzky za neexistujúce auto.
Platí poistenie pri občasnom využívaní auta na taxi či rozvoz?
Využitie vozidla na zárobkovú činnosť patrí medzi striktné zmluvné výluky. Ak automobil poistíte ako súkromné vozidlo na bežné používanie, no popri zamestnaní si privyrábate cez platformy Bolt, Uber alebo rozvozom jedla, vystavujete sa obrovskému riziku. Poistné podmienky jednoznačne vylučujú taxislužbu, autopožičovne, autoškoly a komerčný nájom za odplatu. Ak likvidátor pri prešetrovaní nehody zistí, že vozidlo v čase škody slúžilo na komerčnú prepravu osôb či tovaru, poistné plnenie bude bez milosti zamietnuté.
Oplatí sa poistenie finančnej straty aj pri lacnejších starších autách?
Vstup do poistenia je na slovenskom trhu obmedzený vekom a kúpnou cenou vozidla. Štandardne poistitelia akceptujú jazdené autá do veku 5 až 8 rokov od prvej registrácie a s celkovou hmotnosťou do 3 500 kg (kategórie M1 a N1). Poistná suma pri drahších modeloch môže dosahovať až 120 000 až 150 000 EUR. Pri starších autách s kúpnou cenou okolo 4 000 až 5 000 EUR je však potrebné zvážiť ekonomickú návratnosť: jednorazové poistné vo výške niekoľkých stoviek eur môže tvoriť príliš veľké percento z hodnoty auta, pričom celková finančná strata v eurách pri totálke nie je taká likvidačná ako pri zániku zánovného vozidla. Správnym nastavením a dôslednou kontrolou zmluvných podmienok sa však GAP poistenie na jazdené auto stáva spoľahlivým štítom, ktorý vás ochráni pred nečakaným prepadom rodinného rozpočtu.