Poistenie zodpovednosti v občianskom živote: Praktický sprievodca pre rodinu
Suma 300 000 eur za trvalé poškodenie chrbtice cudzích lyžiarov alebo škoda za 45 000 eur po prasknutej prívodovej hadičke práčky, ktorá vytopila tri poschodia pod vami. To nie sú teoretické príklady zo súdnych spisov, ale bežná realita občianskoprávnych sporov. Poistenie zodpovednosti v občianskom živote chráni váš rodinný rozpočet pred nárokmi na náhradu škody na zdraví či majetku, ktorú nechtiac spôsobíte tretej osobe. Slovenský právny poriadok je v tomto smere neúprosný. Podľa § 420 Občianskeho zákonníka totiž platí takzvaná prezumpcia zavinenia: ak niekomu vznikne škoda v dôsledku porušenia vašej právnej povinnosti, predpokladá sa, že ste ju zavinili, pokiaľ nepreukážete presný opak.
Mnoho rodín žije v mylnom presvedčení, že ak vlastnia základnú poistku na byt, automaticky vyrieši akýkoľvek problém u susedov. Práve preto je dôležité poznať rozdiel, aký prináša poistenie domácnosti alebo nehnuteľnosti, v akom rozsahu vás chráni generálna prevenčná povinnosť podľa § 415 Občianskeho zákonníka a aké špecifické pravidlá platia, keď škodu napácha dieťa, domáce zviera alebo rýchla elektrokolobežka.
Kedy stačí pripoistenie k poisteniu domácnosti a kedy potrebujete samostatnú zmluvu?
Väčšina slovenských poisťovní ponúka občiansku zodpovednosť ako integrálnu súčasť alebo voliteľné pripoistenie k majetkovému poisteniu. Balík kryje škody spôsobené bežnou prevádzkou domácnosti a činnosťou jej príslušníkov. Pre bežnú rodinu v byte ide o najvýhodnejšie a cenovo najdostupnejšie riešenie, pretože ročné poistné sa spravidla pohybuje na úrovni 15 až 50 eur ročne podľa zvoleného limitu krytia.
Pri dojednávaní je však nutné rozlišovať dve odlišné riziká, ktoré si ľudia často zamieňajú: zodpovednosť z držby nehnuteľnosti a zodpovednosť príslušníkov domácnosti v bežnom občianskom živote. Ak vám z balkóna spadne kvetináč na zaparkované auto, škoda sa likviduje zo zodpovednosti z vlastníctva nehnuteľnosti. Ak však vaše dieťa zrazí chodca na bicykli v parku, uplatňuje sa občianska zodpovednosť. Pre komplexnú ochranu je najistejšou cestou komplexné poistenie nehnuteľnosti a domácnosti, kde sú obe zložky správne previazané.
Pre koho má zmysel samostatná poistka na blbosť
Samostatná zmluva má opodstatnenie predovšetkým vtedy, ak nevlastníte nehnuteľnosť, bývate v podnájme alebo potrebujete krytie s mimoriadne vysokým poistným limitom. Ak žijete sami v prenajatom byte, je pre vás ideálne zvoliť cielené poistenie domácnosti a zodpovednosti pre jednu osobu. Vyhnete sa tak plateniu za poistenie samotnej stavby, ktorú má mať poistenú majiteľ, no vaše osobné konanie ostane chránené.
Druhým dôvodom pre samostatné zmluvy bývajú špecifické riziká presahujúce bežný rámec. Ak napríklad pracujete a potrebujete kryť škody voči zamestnávateľovi, musíte siahnuť po inom produkte. Štandardné občianske poistenie sa totiž striktne vzťahuje len na súkromný život a nikdy nekryje škody z pracovnoprávnych vzťahov ani podnikateľskej činnosti. To, aké poistenie zodpovednosti potrebujete pri výkone profesie, závisí od toho, či ste zamestnanec, konateľ alebo SZČO.
Porovnanie parametrov a krytia zodpovednosti
Pred podpisom zmluvy je kľúčové skontrolovať, či zmluva chráni len poistníka, alebo automaticky zahŕňa všetkých členov domácnosti žijúcich na danej adrese vrátane nezaopatrených detí. Nasledujúca tabuľka ukazuje porovnanie dôležitých parametrov pri rôznych formách dojednania:
| Parameter | Pripoistenie k domácnosti | Samostatná občianska zmluva | Krytie cez cestovné poistenie |
|---|---|---|---|
| Typický ročný náklad | 15 až 50 € | 40 až 90 € | Zahrnuté v cene balíka cesty |
| Obvyklý poistný limit | 100 000 až 500 000 € | 200 000 až 2 000 000 € | 50 000 až 200 000 € |
| Územná platnosť | SR alebo geografická Európa | Geografická Európa až svet | Svet / podľa cieľovej zóny |
| Bežná spoluúčasť | 0 až 50 € | 0 až 100 € | Spravidla 0 € |
| Krytie škôd na prenajatej nehnuteľnosti | Často s prísnym sublimitom | Podľa voliteľného pripoistenia | Výnimočne / ubytovacie zariadenia |
| Krytie zvierat a detí v rodine | ✓ (spoločná domácnosť) | ✓ (špecifikované v zmluve) | ✓ (poistení spolucestujúci) |
Ako sa posudzuje vek dieťaťa a dohľad rodiča pri škodových udalostiach?
Rozbitý drahý televízor na návšteve, zhodený regál s tovarom v supermarkete alebo poškriabané luxusné auto na parkovisku pri hre na dvore. Rodičia často predpokladajú, že ak škodu spôsobilo malé dieťa, pred zákonom za ňu nikto nezodpovedá, pretože dieťa nemá právnu subjektivitu ani vlastný príjem. Opak je pravdou. V slovenskom práve upravuje túto oblasť § 422 Občianskeho zákonníka, ktorý rozlišuje mieru zavinenia podľa dvoch faktorov: schopnosti maloletého ovládnuť svoje konanie a zanedbania povinného dohľadu zo strany dospelých.
Pri malých deťoch, typicky predškolského veku, sa predpokladá, že ešte nedokážu posúdiť následky svojho konania ani ho plne rozumovo ovládať. V takom prípade padá plná finančná ťarcha na osobu, ktorá mala vykonávať náležitý dohľad. Ak dieťa necháte bez dozoru pobiehať pomedzi regály s krištáľom a personál obchodu preukáže, že išlo o zanedbanie náležitého dohľadu, poškodený obchodník bude náhradu vymáhať priamo od vás.
Zdieľaná zodpovednosť starších detí
U detí vo veku od 10 do 15 rokov, a najmä u mladistvých nad 15 rokov, súdna prax posudzuje situáciu odlišne. Zisťuje sa, či mal maloletý v okamihu škody rozpoznávacie a ovládacie schopnosti. Ak štrnásťročný chlapec úmyselne hodí kameň do cudzieho okna alebo na bicykli bezohľadne ohrozí chodcov, zodpovedá za škodu sám spoločne s rodičmi. Rodič sa zbaví zodpovednosti len vtedy, ak preukáže, že náležitý dohľad nezanedbal — napríklad ak dieťa konalo napriek primeraným inštrukciám a dlhodobo riadnej výchove. V praxi však poškodený žaluje oboch.
Poistenie zodpovednosti v občianskom živote v takýchto situáciách kryje nechcené pochybenia a nepozornosť detí. Pozor však na zásadnú výluku: poistné plnenie sa nevzťahuje na škody spôsobené úmyselne. Ak maloletý konal zámerne, poisťovňa odmietne vyplatiť odškodné a rodičia musia zaplatiť celú sumu z vlastných úspor.
Rozsah krytia študujúcich detí
Častou otázkou rodičov býva, či poistka kryje aj deti, ktoré odišli na strednú či vysokú školu do iného mesta a bývajú na internáte alebo v priváte. Väčšina poistných podmienok stanovuje, že nezaopatrené deti (spravidla do dovŕšenia 26 rokov veku), ktoré sa sústavne pripravujú na budúce povolanie dennou formou štúdia, sú kryté zmluvou rodičov, aj keď sa prechodne zdržiavajú mimo trvalého bydliska. Ak však dieťa popri škole začne podnikať alebo brigádovať, zodpovednosť za škody z týchto zárobkových činností do občianskeho krytia nespadá.

Aké pravidlá platia pre škody spôsobené psom na človeku, inom psovi či majetku?
Podľa slovenského Občianskeho zákonníka platí, že zviera nie je vec, no ustanovenia o veciach sa na živé zviera použijú primerane, pokiaľ to neodporuje jeho povahe. Z hľadiska zodpovednosti za škodu zodpovedá za zviera jeho vlastník, prípadne osoba, ktorej bolo zviera zverené. Ak pes vybehne z dvora a zrazí cyklistu, skočí na okoloidúceho a roztrhne mu značkovú bundu, alebo pohryzie iného psa či človeka, finančná povinnosť odškodniť obeť padá výhradne na majiteľa.
Mnohí majitelia psov si neuvedomujú rozsah finančných nárokov pri pohryznutí človeka. Nejde len o zašitie rany na pohotovosti. Ak pes spôsobí zranenie s práceneschopnosťou, poškodený má právo na náhradu za bolesť a sťaženie spoločenského uplatnenia (bolestné podľa bodového ohodnutia lekárom), ušlú mzdu počas PN a preplatenie nákladov na lieky či rehabilitáciu. Navyše nastupuje zákonný regres zdravotnej poisťovne a Sociálnej poisťovne, ktoré budú od majiteľa psa vymáhať všetky vynaložené náklady na liečbu a vyplatené nemocenské dávky.
Konflikty psov a škoda na cudzom zvierati
Častou udalosťou v mestských parkoch je potýčka dvoch psov. Ak váš pes napadne cudzieho psa na vôdzke a vážne ho zraní, majiteľ napadnutého zvieraťa má nárok na preplatenie účtov za veterinárne ošetrenie a operácie. Tieto sumy na veterinárnych klinikách bežne presahujú 1 000 až 3 000 eur. Pri riešení takejto udalosti je dôležité okamžite spísať záznam a zabezpečiť kontakt na svedkov incidentu.
Aby poisťovňa poistné plnenie vyplatila bez krátenia, musíte preukázať, že ste neporušili všeobecne záväzné právne predpisy ani obecné nariadenia (napríklad zákaz voľného pohybu psov na verejných priestranstvách alebo povinnosť mať psa na vôdzke). Ak venčíte psa v lokalite, kde je voľný pohyb zakázaný, a pes spôsobí škodu, likvidátor môže uplatniť krátenie poistného plnenia pre hrubé porušenie predpisov.
Čo musíte vedieť o zodpovednosti za mačky, exotické zvieratá a nebezpečné plemená?
Kým pes býva v poistných podmienkach menovite definovaný a štandardne krytý, pri iných zvieratách panujú medzi poistnými produktmi zásadné rozdiely. Mačky chované v domácnosti sú zvyčajne vnímané ako bežné drobné domáce zvieratá. Ak mačka vnikne cez pootvorené okno k susedovi a poškriabe koženú sedačku, poistenie zodpovednosti v občianskom živote škodu pokryje, pokiaľ je zviera riadne nahlásené a chované v súlade s hygienickými normami.
Úplne odlišný prístup však poisťovne uplatňujú pri chove exotických zvierat, teráriových živočíchov, jedovatých hadov, pavúkov alebo šeliem. Takéto zvieratá takmer všetky poistné domy zaraďujú do zoznamu absolútnych výluk z poistenia. Ak jedovatý had unikne z terária a uhryzne suseda, následné extrémne náklady na sérum, hospitalizáciu a trvalé následky znáša chovateľ bez akejkoľvek pomoci komerčnej poistky.
Poistenie psov so sprísneným režimom a bojové plemená
Slovenská legislatíva nepozná pojem „bojové plemeno“, no zákon č. 282/2002 Z. z. definuje psa nebezpečného — teda takého, ktorý v minulosti bezdôvodne napadol alebo pohrýzol človeka. Niektoré poisťovne majú vo svojich poistných podmienkach zavedené vlastné zoznamy takzvaných rizikových plemien (ako napríklad pitbullteriér, rotvajler, doberman, argentínska doga či stafordšírsky bulteriér). Pri týchto rasách poisťovňa buď:
- odmietne krytie zodpovednosti úplne a zaradí plemeno medzi výluky,
- stanoví prísny sublimit poistného plnenia (napríklad maximálne 10 000 eur namiesto plného limitu),
- podmieni krytie povinným používaním náhubku a vôdzky za každých okolností mimo súkromného pozemku.
Pred podpisom zmluvy si preto dôkladne preverte poistné podmienky danej poisťovne. Ak vlastníte zviera so zvýšeným rizikom, nespoliehajte sa na automatické pripoistenie k bytu, ale overte si presné znenie doplňujúcich poistných podmienok týkajúcich sa chovu zvierat.
Elektrická kolobežka a e-bike: Ako sa zmenili pravidlá medzi PZP a občianskou poistkou?
Dátum 1. august 2024 priniesol pre používateľov malých elektrických vozidiel na Slovensku zásadnú legislatívnu zmenu. Do platnosti vstúpila novela zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Táto novela presunula ťažšie a rýchlejšie elektrické kolobežky, trojkolky a jednokolky z kategórie bežnej občianskej zodpovednosti priamo pod režim povinného zmluvného poistenia.
Ak takéto vozidlo spĺňa zákonom stanovené technické parametre, už ho nie je možné kryť z rodinnej poistky na blbosť. V prípade nehody a zrážky s chodcom poisťovňa z občianskej poistky odmietne plniť, pretože vozidlo malo mať uzatvorené vlastné zákonné poistenie. Parametre, ktoré určujú povinnosť mať PZP, sú nasledovné:
- konštrukčná rýchlosť presahujúca 25 km/h, alebo
- prevádzková hmotnosť nad 25 kg pri súčasnej konštrukčnej rýchlosti nad 14 km/h.
Čo zostáva kryté v občianskej zodpovednosti
Štandardné ľahké mestské elektrokolobežky (ktoré majú rýchlosť do 25 km/h a váhu pod 25 kg), klasické bicykle bez motora a bežné elektrobicykle (pedelec s pomocným motorom do 250 W, ktorý sa vypne pri rýchlosti 25 km/h) pod novelu zákona o PZP nespadajú. Škody, ktoré jazdou na týchto prostriedkoch spôsobíte iným osobám, naďalej v plnom rozsahu zastrešuje poistenie zodpovednosti v občianskom živote. Na porovnanie limitov: kým zákonné PZP musí kryť škody na zdraví až do 6 450 000 eur a na majetku do 1 300 000 eur, pri občianskej zodpovednosti si výšku ochrany volíte sami — spravidla v pásme od 100 000 do 2 000 000 eur.
Mnoho rodín skladuje drahšie bicykle v spoločných priestoroch alebo pivniciach. Pamätajte, že škoda, ktorú bicyklom spôsobíte vonku niekomu inému, je krytá zodpovednosťou. Ak by vám však bicykel z pivnice odcudzili, ide o majetkovú škodu na vašom majetku, ktorú rieši poistenie bicyklov a vecí v pivnici. Občianska poistka chráni výlučne peňaženku pred nárokmi iných, nie váš vlastný majetok.

Kto zodpovedá za neodhrnutý sneh a zľadovatený chodník pred domom?
Zimné mesiace pravidelne prinášajú situácie, kedy chodec na zľadovatenom povrchu utrpí ťažkú zlomeninu nohy či úraz hlavy. Na Slovensku dlhé roky platil sporný stav, kedy sa majitelia priľahlých nehnuteľností museli starať o obecné chodníky. Po takzvanej chodníkovej novele zákona o cestných komunikáciách prešla povinnosť čistenia a údržby verejných chodníkov plne na ich vlastníkov alebo správcov, ktorými sú spravidla mestá a obce.
To však neznamená, že vlastník rodinného domu alebo bytového domu sa zbavil akejkoľvek zodpovednosti. Vlastník rodinného domu naďalej plne zodpovedá za:
- prístupový chodník vedúci cez vlastný pozemok k bráničke alebo vchodu,
- neodhrnuté schodisko a priestor pred garážou na súkromnej parcele,
- sneh a cencúle padajúce zo strechy rodinného domu na priľahlú ulicu či cudzie vozidlá,
- špecifické stavebné prvky, ako sú rampy, vpusty či dvorné časti.
Zodpovednosť v bytových domoch
V bytových domoch za spoločné priestory, vstupné schody a prístupové chodníky na pozemku patriacom k domu zodpovedá spoločenstvo vlastníkov alebo správca domu v mene vlastníkov. Ak návštevník alebo kuriér spadne na zľadovatenom schodisku pri vchode do bytovky, škodu si bude uplatňovať voči vlastníkom bytového domu. Tieto riziká sa kryjú zo špecifického poistenia zodpovednosti z vlastníctva nehnuteľnosti bytového domu, nie z vašej individuálnej občianskej poistky.
Rovnaký princíp platí pri iných zariadeniach pri dome. Ak máte na pozemku záhradnú stavbu, rozvody či bazén a v dôsledku havárie dôjde k zatopeniu susedného pozemku, škoda spadá pod zodpovednosť z nehnuteľnosti. Kedy ide o poruchu technológie a ako správne ošetriť riziká, rozoberá téma poistenie záhradného bazéna a zodpovednosť voči susedom.
Ako správne aktualizovať zmluvu pri sťahovaní, zmene adresy a prechode do nájmu?
Životné zmeny ako presťahovanie sa z garsónky do rodinného domu, kúpa vlastného bytu či prechod do dlhodobého prenájmu patria k momentom, kedy ľudia na poistné zmluvy často zabúdajú. Pri poistení zodpovednosti naviazanom na poistnú zmluvu domácnosti je však presná adresa bydliska kľúčovým identifikačným znakom miesta poistenia.
Ak zmeníte trvalé alebo prechodné bydlisko a túto zmenu poisťovni písomne neoznámite, vystavujete sa riziku komplikácií pri likvidácii poistnej udalosti. Poistné plnenie pri škodách z prevádzky domácnosti (typicky vytopenie susedov cez roztrhnutú hadicu umývačky riadu) je priamo viazané na nehnuteľnosť definovanú v poistnej zmluve. Pri zmene bydliska a kúpe novej nehnuteľnosti je ideálny čas prepočítať aj majetkové hodnoty, aby ste predišli situácii, kedy majetok ochráni len nedostatočná suma a vznikne nebezpečné podpoistenie domácnosti a nehnuteľnosti.
Špecifiká podnájmu a škôd na cudzom majetku
Prechod do nájmu si vyžaduje mimoriadnu pozornosť pri výlukách. Bežné poistenie zodpovednosti v občianskom živote má totiž v základných podmienkach výluku na veci, ktoré má poistený v nájme, podnájme, v užívaní alebo ktoré prevzal do úschovy. Ak ako nájomca zničíte vstavanú indukčnú varnú dosku alebo poškriabete parkety majiteľa bytu, poisťovňa z bežnej občianskej poistky nezaplatí ani cent.
Aby bola chránená aj prenajatá nehnuteľnosť a jej zariadenie, musíte mať v zmluve dojednané špeciálne pripoistenie zodpovednosti za škody na veciach prenajatých a užívaných (často s osobitným sublimitom plnenia). Rovnako dôležité je správne evidovať vybavenie. Pri sťahovaní a vybavovaní nového bytu pomôže podrobný manuál na súpis majetku v domácnosti, vďaka ktorému máte presný prehľad o tom, ktoré zariadenie je vaše a ktoré patrí prenajímateľovi. Ak by ste naopak vy sami prenajímali nehnuteľnosť cudzím osobám na rekreáciu, bežná rodinná poistka vás neochráni a musíte riešiť krátkodobý prenájom a poistenie nehnuteľnosti osobitne.
Prečo poistku nerušiť ihneď po sťahovaní a ako funguje trojročná premlčacia doba?
Jednou z najzávažnejších chýb pri sťahovaní je okamžité zrušenie starej poistnej zmluvy ku dňu odovzdania kľúčov bez kontroly možných skrytých škôd. V slovenskom občianskom práve platí podľa Občianskeho zákonníka všeobecná premlčacia doba 3 roky na uplatnenie nároku na náhradu škody. Táto lehota začína plynúť odo dňa, keď sa poškodený dozvie o škode a o tom, kto za ňu zodpovedá.
Typickým príkladom je skryté zatekanie v kúpeľni. V byte, z ktorého ste sa odsťahovali, mohla niekoľko mesiacov nebadane presakovať voda cez narušené tesnenie v sprchovom kúte. Škoda sa na strope a vnútornej omietke suseda pod vami prejaví až pol roka po vašom odchode. Sused alebo jeho poisťovňa uplatní nárok voči vám ako bývalému vlastníkovi. V poistení občianskej zodpovednosti sa uplatňuje takzvaný occurrence princíp — to znamená, že rozhodujúci je dátum a okamih, kedy škodová udalosť reálne vznikla, a či v tom čase existovalo platné poistenie.
Preto je bezpečné pri zmene bydliska starú zmluvu nerušiť unáhlene spätne, ale riadne doriešiť ukončenie poistnej zmluvy po presťahovaní a plynulý prechod na novú adresu. Ak by ste mali poistku zrušenú bez nadväznosti, dokazovanie presného času vzniku škody by bolo mimoriadne zložité a hrozilo by, že celú čiastku zaplatíte zo svojho.
Postup krok za krokom: Ako postupovať pri vzniku škodovej udalosti
Ak dôjde k nepríjemnej udalosti, pri ktorej vznikne škoda tretej osobe, zachovajte chladnú hlavu a postupujte podľa tohto overeného návodu. Predídete tak sporom s poškodeným aj s poisťovňou:
- Zabráňte zväčšovaniu rozsahu škody: V prvom rade vykonajte okamžité opatrenia na odvrátenie ďalších škôd (zastavte hlavný prívod vody, zabezpečte psa, poskytnite prvú pomoc zranenému).
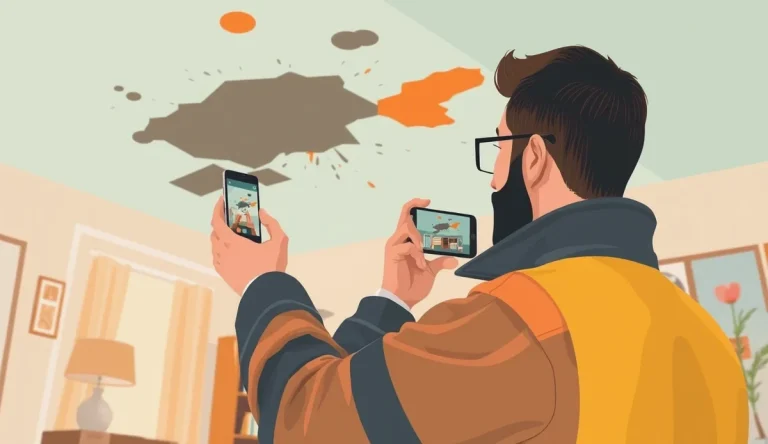
- Zdokumentujte situáciu na mieste: Pred akýmkoľvek upratovaním alebo opravou vyhotovte podrobnú fotodokumentáciu a videozáznam poškodených vecí, príčiny škody (napr. prasknutá hadica, poškodený plot) a celkového stavu miesta.
- Identifikujte poškodeného a svedkov: Zapíšte si celé meno, adresu, telefonický a emailový kontakt na poškodeného. Ak boli na mieste svedkovia, zabezpečte si ich kontaktné údaje.
- Nepodpisujte unáhlené uznanie viny ani dlhu: Poškodenému poskytnite číslo vašej poistnej zmluvy a názov poisťovne. Zásadne však na mieste nepodpisujte žiadne vyhlásenia o uznaní finančného dlhu ani nesľubujte konkrétne finančné sumy v hotovosti bez predchádzajúceho súhlasu poisťovne.
- Oznámte udalosť svojej poisťovni: Podľa § 799 ods. 2 Občianskeho zákonníka ste povinní poistnú udalosť oznámiť písomne bez zbytočného odkladu. Poistné podmienky konkrétnych poisťovní spravidla určujú zmluvnú lehotu 15 dní pri škodách na území SR a 30 dní pri škodách v zahraničí.
- Počkajte na obhliadku likvidátora: Umožnite poisťovni vykonať obhliadku poškodených vecí. Poškodený by nemal zničené veci vyhadzovať skôr, ako ich zdokumentuje technik poisťovne.
Kontrolný zoznam: Na čo nezabudnúť pri výbere a správe občianskej poistky
Skôr ako podpíšete zmluvu alebo ju odložíte do šanónu, overte si body z tohto kontrolného zoznamu:
- Dostatočný limit na zdravie: Zvoľte celkový limit poistného plnenia aspoň 200 000 až 500 000 eur. Pri škodách na zdraví môžu náklady liečby a trvalých následkov rýchlo vyčerpať nízke balíky.
- Okruh poistených osôb: Skontrolujte, či zmluva výslovne kryje manžela/manželku, druha/družku a všetky nezaopatrené deti žijúce v spoločnej domácnosti vrátane študentov na internátoch.
- Zodpovednosť za zvieratá: Overte, či balík zahŕňa psa alebo iné chované domáce zvieratá, a skontrolujte zoznam vylúčených plemien.
- Krytie prenajatých vecí: Ak bývate v podnájme, skontrolujte pripoistenie škôd na prenajatej nehnuteľnosti a jej vnútornom vybavení.
- Územná platnosť krytia: Zistite, či zmluva platí len na území Slovenska, alebo kryje celú geografickú Európu. Upozorňujeme, že poistenie zodpovednosti v občianskom živote vás na zahraničnej lyžovačke síce ochráni pri zrážke na zjazdovke, no na úhradu vašich vlastných liečebných nákladov musíte mať vždy uzatvorené aj samostatné cestovné poistenie.
- Nulová alebo nízka spoluúčasť: Preverte, či je spoluúčasť pevná (napr. 0 až 50 eur), aby ste pri drobných škodách nemuseli platiť neprimerane vysoký podiel z vlastného vrecka.
Správne nastavené poistenie zodpovednosti v občianskom živote predstavuje základnú záchrannú sieť každej rodiny. Chráni pred finančnými dôsledkami chvíľkovej nepozornosti, detských hier či technických porúch a zabezpečí, že nečakaná škodová udalosť neohrozí vaše dlhoročné rodinné úspory.