Škoda v reštaurácii a štvornásobok platu: Ako chráni poistenie zodpovednosti pre čašníkov a kuchárov
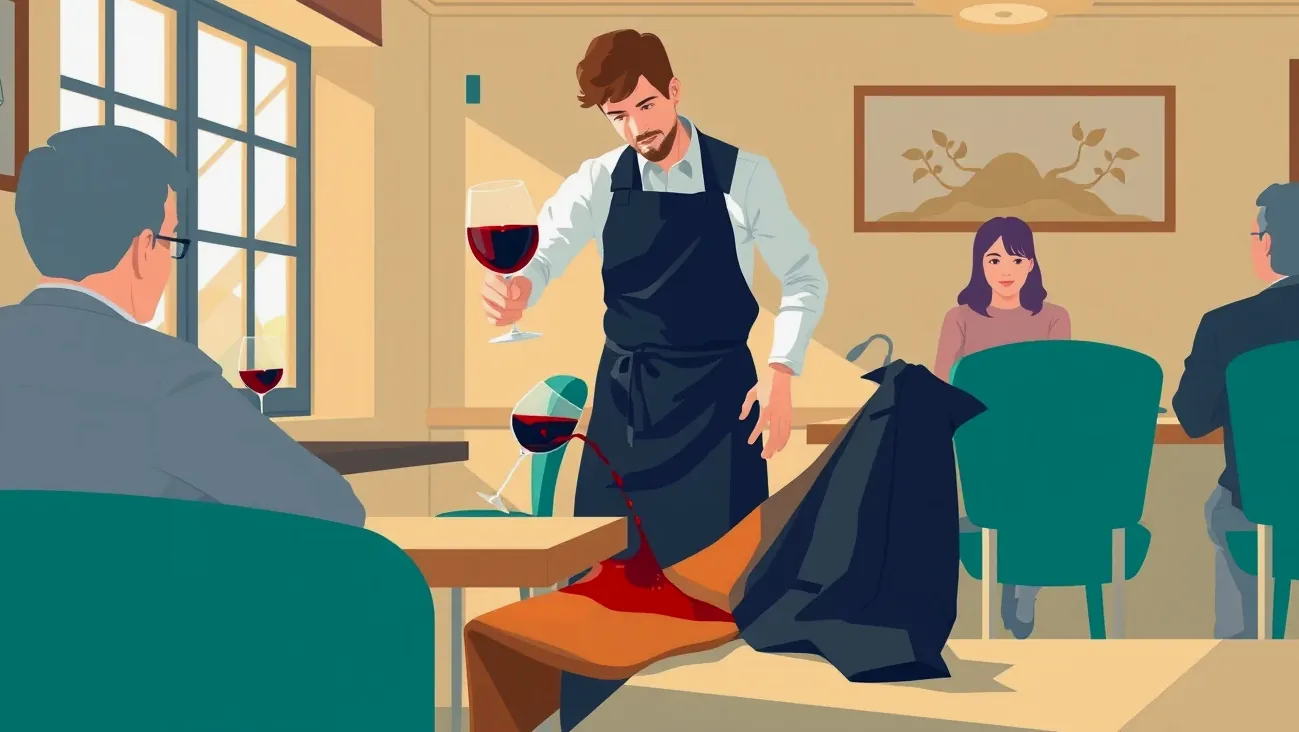
Plný podnos s kávou a polievkou sa v zlomku sekundy naklonil a horúci obsah skončil na novom značkovom kabáte hosťa sediaceho pri rohovom stole. Hoci šlo o nešťastnú náhodu pri obchádzaní stoličky, prevádzkovateľ reštaurácie musel zákazníkovi vzniknutú škodu bezodkladne nahradiť. Pre personál v gastre je presne toto moment, kedy poistenie zodpovednosti pre čašníkov a kuchárov rozhoduje o tom, či náhradu pokryje komerčná poistka, alebo suma odíde priamo z rodinného rozpočtu.
V reštauračnej prevádzke sa mieša rýchle tempo, drahá technologická výbava a stály kontakt s majetkom cudzích ľudí. Kým v bežnom živote škody kryje štandardné poistenie občianskej zodpovednosti, v zamestnaní podlieha personál prísnym pravidlám pracovného práva. Ak človek živí rodinu, každá neočakávaná zrážka zo mzdy znamená citeľný zásah do mesačných výdavkov na chod domácnosti.
Čo hrozí pri obliatí hosťa a ako funguje poistenie zodpovednosti pre čašníkov a kuchárov?
Pri obsluhe hostí patrí vyliatie tekutín k najčastejším nehodám. Červené víno na hodvábnej blúzke, horúci vývar na vlnenom saku alebo prevrhnutá káva na koženej taške dokážu spôsobiť škodu za stovky eur. V takomto strese personál často nevie, kto má vlastne škodu zaplatiť priamo na mieste a aké práva má poškodený hosť.
Mnohí čašníci pod tlakom vytiahnu vlastnú peňaženku a hosťovi vyplatia hotovosť. To je však zásadná chyba, ktorá pripraví zamestnanca o peniaze a skomplikuje poistné plnenie. Preto kvalitné poistenie zodpovednosti pre čašníkov a kuchárov poskytuje personálu finančnú istotu, no len vtedy, ak sa dodrží zákonom stanovený postup.
Zničený značkový odev či kabelka: Kto platí škodu priamo na mieste?
Podľa Občianskeho zákonníka platí dôležitá zásada: za škodu spôsobenú zamestnancom pri plnení pracovných úloh tretej osobe zodpovedá priamo zamestnávateľ. Hosť reštaurácie nemá právo žiadať peniaze priamo od obsluhujúceho personálu ani mu zadržiavať osobný majetok. Poškodený zákazník uplatňuje nárok voči prevádzkovateľovi reštaurácie alebo hotela.
Čašník by nikdy nemal na mieste podpisovať uznanie dlhu v konkrétnej výške ani odovzdávať hotovosť. Úlohou personálu je privolať prevádzkara, spísať záznam o škode, odfotografovať poškodený odev či kabelku a vyžiadať si od hosťa doklad o kúpe alebo potvrdenie z čistiarne. Ak sa vec nedá vyčistiť, odškodnenie vychádza zo zvyčajnej ceny veci v čase poškodenia, pričom sa prihliada na jej opotrebenie.
Právna cesta od nároku hosťa k uplatneniu zrážky zo mzdy
Až po tom, čo zamestnávateľ odškodní hosťa, vzniká mu právo požadovať náhradu od zamestnanca, ktorý nehodu spôsobil. Tento vzťah sa riadi výhradne Zákonníkom práce. Podľa § 179 Zákonníka práce zamestnanec zodpovedá len za škodu, ktorú spôsobil zavineným porušením povinností pri plnení pracovných úloh.
Zákonník práce chráni zamestnanca stropom: podľa § 186 ods. 2 nesmie náhrada škody spôsobenej z nedbanlivosti presiahnuť štvornásobok priemerného mesačného zárobku zamestnanca pred porušením povinnosti. Ak teda čašník zarobí v priemere 1 100 eur mesačne v hrubom, zamestnávateľ od neho nesmie žiadať viac ako 4 400 eur, aj keby zničený kabát stál viac. Pri brigádnikoch pracujúcich na dohodu je ochrana ešte výraznejšia – podľa § 225 ods. 2 nesmie náhrada presiahnuť tretinu dohodnutej odmeny.
Kto uhradí rozbitie mobilu či notebooku hosťa pri obsluhe stola?
Dnešní hostia bežne pracujú v reštauráciách s otvorenými notebookmi alebo majú na stoloch položené drahé smartfóny. Stačí neopatrný pohyb podnosom, zakopnutie o tašku položenú na zemi a tekutina z pohára zatečie do klávesnice elektroniky za 1 500 eur. Náklady na opravu či výmenu základnej dosky bývajú okamžité a vysoké.
Podobné riziká pri výkone práce rieši aj iný personál, napríklad pri riadení vozidiel, kde škody dosahujú tisíce eur, čo podrobne rozoberá poistenie vodiča mestskej hromadnej dopravy. V reštaurácii sa pri poškodení elektroniky uplatňuje rovnaký princíp zodpovednosti voči zamestnávateľovi. Ak si personál dojedná poistenie zodpovednosti zamestnanca online, chráni sa presne pred týmito nepredvídateľnými nákladmi.
Modelový príklad: Rozliaty nápoj na pracovný notebook hosťa
Čašník Peter obsluhoval obedové menu. Pri ukladaní taniera zachytil rukávom pohár s limonádou, ktorá sa vyliala priamo do vetracích otvorov otvoreného notebooku hosťa. Servisné stredisko vyčíslilo škodu ako neopraviteľnú s celkovou stratou 1 200 eur. Reštaurácia škodu hosťovi preplatila na základe faktúry za opravu a následne uplatnila nárok voči Petrovi.
Petrov priemerný mesačný plat predstavoval 1 000 eur v hrubom, zákonný strop náhrady škody bol teda 4 000 eur. Škoda 1 200 eur sa do limitu bez problémov zmestila, takže zamestnávateľ požadoval celú sumu. Peter mal uzatvorenú poistku so spoluúčasťou 10 percent, minimálne 50 eur.
Poisťovňa po preskúmaní zápisu o škode a fotodokumentácie vyplatila zamestnávateľovi sumu 1 080 eur. Peter doplatil z vlastného vrecka iba spoluúčasť vo výške 120 eur. Bez poistnej zmluvy by mu zamestnávateľ strhol celých 1 200 eur, čo by pre jeho štvorčlennú rodinu znamenalo výpadok viac ako jedného čistého mesačného príjmu.
Uplatnenie nároku zamestnávateľom v lehote jedného mesiaca
Zamestnávateľ nemôže uplatňovať škodu kedykoľvek sa mu zachce. Podľa § 191 ods. 1 Zákonníka práce je povinný prerokovať výšku požadovanej náhrady a oznámiť ju zamestnancovi najneskôr do jedného mesiaca odo dňa, keď zistil, že škoda vznikla a že za ňu zodpovedá konkrétny pracovník.
Zákon stanovuje aj ďalšiu formálnu poistku. Ak požadovaná náhrada škody presahuje sumu 50 eur, je zamestnávateľ podľa § 191 ods. 4 povinný vec vopred prerokovať so zástupcami zamestnancov, ak v podniku pôsobia. Ak zamestnávateľ mesačnú lehotu zmešká, stráca možnosť škodu od zamestnanca vymáhať súdnou cestou.

Môže škoda v kuchyni zasiahnuť susednú prevádzku alebo byty nad reštauráciou?
Kuchyňa predstavuje z pohľadu poistných udalostí najrizikovejšie miesto celého gastro podniku. Pracuje sa tu s otvoreným ohňom, vriacim olejom, tlakovou parou a vysokým elektrickým príkonom. Škoda sa často neobmedzí iba na pripálený riad, ale môže prerásť do rozsiahlej havárie, ktorá zasiahne aj majetok tretích osôb v okolí.
V takýchto prípadoch chráni poistenie zodpovednosti pre čašníkov a kuchárov pred finančným kolapsom, keďže limit štvornásobku mzdy sa rýchlo vyčerpá na technologických zariadeniach. Podobne ako pri iných škodách, kde škoda spôsobená maloletým dieťaťom vyžaduje preukázanie zanedbania dohľadu, aj v kuchyni sa skúma miera zavinenia a dodržanie pracovných postupov.
Požiar fritézy a vytopenie susedov: Kde končí štvornásobok mzdy?
Typickým príkladom vážnej havárie je zabudnutá fritéza pri večernom upratovaní alebo nesprávne čistenie konvektomatu agresívnou chémiou. Ak dôjde k vznieteniu tuku v digestore, dym a oheň môžu poškodiť vzduchotechniku celej budovy, preniknúť do bytov na poschodí alebo spustiť protipožiarne sprinklery. Voda zo sprinklerov následne zničí tovar v susednej predajni pod reštauráciou.
Celková škoda na nehnuteľnosti a technológiách môže ľahko presiahnuť 30 000 eur. Ak kuchár spôsobil túto nehodu z nevedomej nedbanlivosti, Zákonník práce ho chráni: zamestnávateľ od neho môže vymáhať maximálne štvornásobok priemerného zárobku, napríklad sumu 5 200 eur pri plate 1 300 eur. Zvyšok škody musí prevádzkovateľ pokryť z vlastného majetkového poistenia budovy. Pre rodinu kuchára je však aj suma 5 200 eur bez poistky likvidačná.
Upozornenie na časté riziko: Poistka zamestnanca nikdy nekryje manko v pokladni ani schodok na zverených hodnotách. Ak čašník podpíše dohodu o hmotnej zodpovednosti podľa § 182 Zákonníka práce, zodpovedá za chýbajúcu hotovosť v plnej výške bez obmedzenia štvornásobkom mzdy. Poisťovne majú schodok v pokladni striktne uvedený vo výlukách.
Kuchár na živnosť verzus zamestnanec: Zásadný rozdiel v ručení
V slovenských reštauráciách je bežnou praxou, že kuchári a pomocný personál nepracujú na trvalý pracovný pomer, ale na živnosť. Tento rozdiel je pri vzniku škody absolútne zásadný. Kuchár pracujúci ako samostatne zárobkovo činná osoba (SZČO) totiž nepožíva ochranu Zákonníka práce.
Ak živnostník z nedbanlivosti spôsobí požiar alebo vytopenie so škodou 20 000 eur, zodpovedá podľa Občianskeho zákonníka celým svojím osobným majetkom. Neplatí pre neho žiadny strop štvornásobku odmeny. Bežná zamestnanecká poistka na blbosť je pre neho nepoužiteľná, pretože nekryje podnikateľskú činnosť. Kuchár na živnosť si musí uzatvoriť špecializované poistenie všeobecnej zodpovednosti podnikateľa s primeraným limitom krytia.
Ako funguje spoluúčasť 10 percent a kedy sa hlásenie škody neoplatí?
Každá poistná zmluva zodpovednosti zamestnanca obsahuje klauzulu o spoluúčasti. Ide o dohodnutú sumu, ktorou sa poistený zamestnanec podieľa na úhrade každej poistnej udalosti. Jej cieľom je motivovať personál k opatrnosti a odbremeniť poisťovne od spracovania banálnych mikroškôd.
Pri dojednávaní krytia zohráva poistenie zodpovednosti pre čašníkov a kuchárov dôležitú úlohu pri rodinnom rozpočte najmä vtedy, ak človek vie, kedy sa poistku oplatí vytiahnuť. Hlásenie každej drobnosti totiž môže viesť k zbytočnej administratíve bez reálneho vyplatenia peňazí.
Výpočet desaťpercentnej spoluúčasti s pevnou minimálnou sumou
Štandardné poistné produkty na slovenskom trhu pracujú so spoluúčasťou vo výške 10 percent z poistného plnenia, pričom zmluva stanovuje minimálnu pevnú hranicu, najčastejšie v rozmedzí 30 až 100 eur. To znamená, že ak 10 percent z vyčíslenej škody nedosiahne minimálnu hranicu, poistený platí túto stanovenú minimálnu sumu.
Ak kuchár pri čistení poškodí tesnenie a dvere konvektomatu a oprava stojí 400 eur, 10 percent predstavuje 40 eur. Ak má v zmluve minimálnu spoluúčasť 50 eur, zaplatí rovných 50 eur a poisťovňa uhradí zvyšných 350 eur. Ak by však škoda dosiahla 2 000 eur, 10 percent činí 200 eur, čo presahuje minimum, a zamestnanec sa podieľa sumou 200 eur.
Kedy sa ohlásenie drobného rozbitého riadu neoplatí
V reštauračnej prevádzke sa denne rozbíjajú poháre, taniere, šálky či omáčniky. Ak čašník rozbije plato pohárov v hodnote 45 eur a jeho minimálna spoluúčasť je nastavená na 50 eur, poisťovňa nevyplatí ani cent. Celá škoda zostáva na pleciach personálu alebo prevádzky.
Zároveň platí, že časté hlásenie drobných škôd vedie k zaznamenaniu škodového priebehu v poisťovni, čo môže pri výročí zmluvy viesť k jej vypovedaniu alebo k zvýšeniu poistného. Drobné škody na bežnom inventári je preto praktickejšie riešiť v rámci interných dohôd s vedením reštaurácie alebo z fondu na rozbitý riad.
Výhody a nevýhody poistného krytia pre personál v gastronómii
Pred uzavretím poistky je dobré zvážiť všetky prínosy aj obmedzenia, ktoré tento produkt prináša do rodinných financií:
| Výhody poistenia | Nevýhody a obmedzenia |
|---|---|
| Krytie škôd až do výšky štvornásobku mesačnej mzdy | Výluka na schodok v pokladni a manko pri hmotnej zodpovednosti |
| Ochrana pred nákladnými škodami na technike (konvektomaty, chladiace boxy) | Povinná spoluúčasť (zvyčajne 10 %, minimálne 30 až 100 €) |
| Krytie škôd spôsobených hosťom na odeve a elektronike | Nekryje škody spôsobené pod vplyvom alkoholu či drog |
| Nízke ročné poistné v porovnaní s možnou škodou | Neplatí pre živnostníkov (SZČO potrebujú poistenie podnikateľov) |
Kontrolný zoznam: Postup zamestnanca pri vzniku škody
Ak sa stane nehoda a vznikne škoda na majetku zamestnávateľa alebo hosťa, postupujte podľa týchto overených krokov:
- Zabezpečte miesto nehody: Okamžite zastavte ďalšie šírenie škody (vypnite prívod vody, elektriny či plynu pri spotrebiči).
- Urobte detailné fotografie: Odfotografujte poškodený prístroj, odev hosťa alebo vyliatu tekutinu ešte pred uprataním miesta.
- Privolajte nadriadeného: Informujte prevádzkara a za jeho prítomnosti spíšte stručný záznam o udalosti bez priznávania finančnej čiastky.
- Neplaťte nič v hotovosti: Hosťovi ani majiteľovi neodovzdávajte peniaze na ruku; škoda musí ísť oficiálnou cestou.
- Počkajte na písomné vyčíslenie: Vyžiadajte si od zamestnávateľa písomné uplatnenie škody a faktúru za opravu či nákup náhradného dielu.
- Nahláste udalosť poisťovni: Oznámte škodu poisťovni bez zbytočného odkladu prostredníctvom online formulára.
Koľko stojí poistenie zodpovednosti pre čašníkov a kuchárov a aký vplyv má daň z poistenia 8 percent?
Cena poistky zodpovednosti zamestnanca patrí k najdostupnejším poistným produktom na trhu. Pri výpočte poistného zohráva kľúčovú rolu vykonávaná profesia. Kým administratívni pracovníci platia najnižšie sadzby, personál v gastronómii býva zaradený do strednej až vyššej rizikovej skupiny pre častý kontakt s teplom, vodou a hosťami.
Ak rodinný rozpočet zvažuje poistenie zodpovednosti pre čašníkov a kuchárov, konečnú cenu ovplyvňuje nielen riziková skupina, ale aj nastavená poistná suma a povinné odvody štátu. Aj pri obmedzenom rozpočte predstavuje ročný poplatok zlomok toho, čo rodina minie na bežné mesačné nákupy potravín.
Zákonná sadzba 8 percent z poistného a reálny dopad na cenu
Na konečnú cenu poistky má priamy vplyv zákon č. 213/2018 Z. z. o dani z poistenia. Tento zákon zaviedol sadzbu 8 percent z predpísaného poistného pri všetkých odvetviach neživotného poistenia. Daň odvádza priamo poisťovňa, no premieta sa do konečnej ceny na poistnej zmluve.
V praxi to znamená, že ak základné poistné pre pozíciu kuchára alebo čašníka vychádza na 50 eur ročne, po započítaní 8-percentnej dane z poistenia (4 eurá) zaplatí zamestnanec ročne 54 eur. Pre rodinný rozpočet ide o náklad na úrovni približne 4,50 eura mesačne. Za túto drobnú sumu získava rodina istotu, že v prípade zničenia konvektomatu za 5 000 eur nebude musieť siahať na rodinné úspory ani si brať nevýhodný spotrebný úver.
Správne nastavenie poistnej sumy a pravidlá výpovede zmluvy
Najčastejšou chybou pri uzatváraní zmluvy je nesprávne stanovenie poistnej sumy. Tá by mala presne zodpovedať štvornásobku priemerného hrubého mesačného zárobku vrátane pravidelných príplatkov za víkendy a nočné zmeny. Ak kuchár zarobí 1 200 eur mesačne, jeho limit zodpovednosti je 4 800 eur. Ak by si poistnú sumu nastavil iba na 3 000 eur, v prípade maximálnej škody zaplatí rozdiel 1 800 eur z vlastného.
Kým pri nehnuteľnostiach sa skúma výpočet poistnej sumy majetku na základe metrov štvorcových a hrozí správne nastavenie poistnej sumy, pri zamestnaneckej poistke sa vychádza výlučne z pracovnej zmluvy a mzdových výmerov. Pri poistení treba poznať aj to, čo poisťovňa nekryje pri poistení bytu, aby človek nečakal krytie tam, kde neexistuje – v gastre sú to najmä pokuty od hygienikov či inšpektorátu práce.
Ak zamestnanec zmení zamestnanie alebo dostane lepšiu ponuku, zmluvu možno ukončiť podľa Občianskeho zákonníka. Výpoveď ku koncu poistného obdobia musí byť doručená poisťovni najmenej šesť týždňov pred jeho uplynutím, čo zodpovedá pravidlám, aké platia pre výpovedné lehoty pri poistení nehnuteľnosti. Ak zmluvu uzavriete a neskôr zistíte, že vám podmienky nevyhovujú, zákon umožňuje podať výpoveď do dvoch mesiacov od jej uzavretia s osemdennou výpovednou lehotou.
Pri nahlasovaní škodovej udalosti ukladá § 799 ods. 2 Občianskeho zákonníka povinnosť oznámiť poistnú udalosť poistiteľovi písomne a bez zbytočného odkladu. Konkrétne lehoty v poistných podmienkach bývajú nastavené spravidla na 15 dní pri škodách na Slovensku. Dôsledné dodržanie týchto postupov zaistí, že poistka splní svoj účel a ochráni rodinné financie pred nečakanými ranami.