Poškodenie vozidla padajúcim stromom: Kto platí škodu na aute?
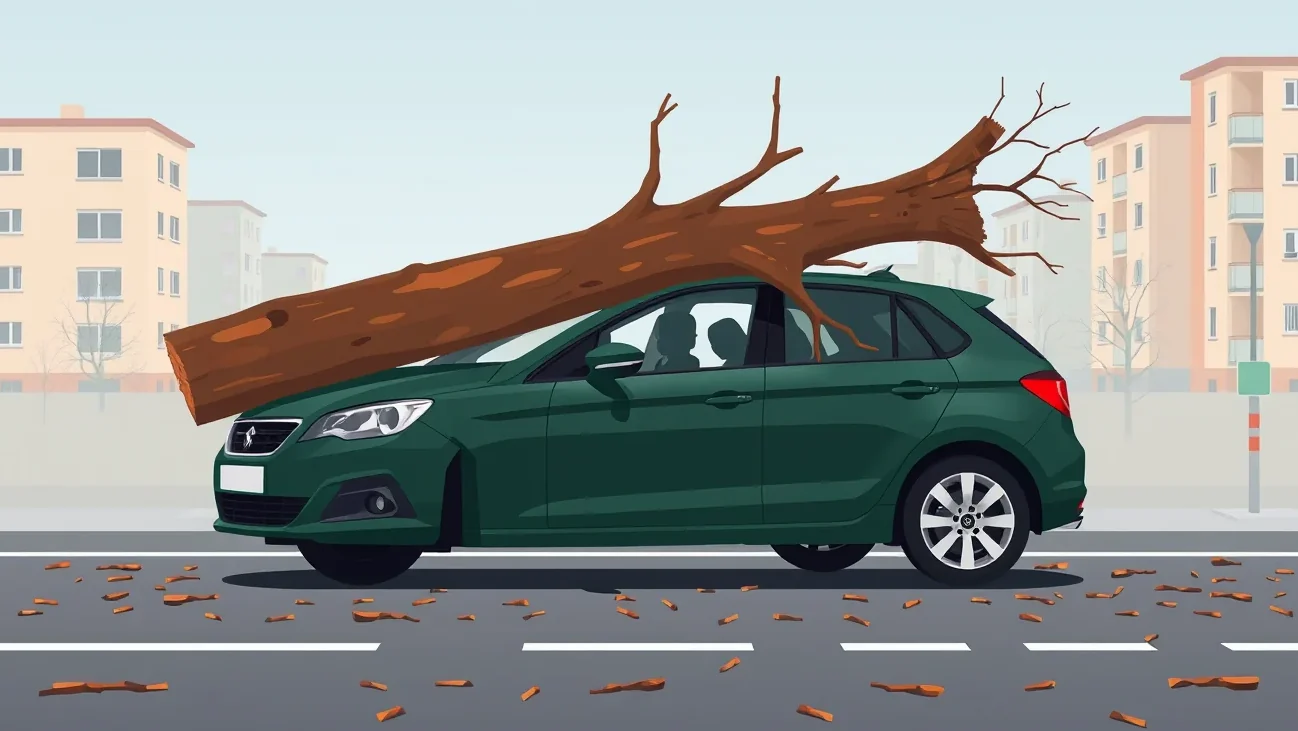
Zaparkoval si večer pred panelákom a v noci prešla mestom letná búrka. Ráno ťa na parkovisku čaká nepríjemný pohľad na kmeň ležiaci cez kapotu, pričom poškodenie vozidla padajúcim stromom patrí medzi najdrahšie udalosti, s akými sa vodič môže stretnúť. V tej chvíli zistíš, že bežná zákonná poistka ti nepomôže a skutočný boj o náhradu škody sa práve začína.
Povinné zmluvné poistenie totiž chráni cudzí majetok, nie tvoje vlastné auto. Ak nemáš dojednané kvalitné havarijné poistenie alebo aspoň cielené živelné krytie, celá finančná ťarcha padá na tvoje plecia alebo na zdĺhavé vymáhanie od správcu dreviny. Aby si neprišiel o tisíce eur, potrebuješ poznať presný postup od prvých minút na mieste až po komunikáciu s poisťovňou.
Prevencia pred búrkou a ochrana pred pádom stromu na auto
Najlacnejšia oprava je tá, ktorú vôbec nemusíš platiť. Keď Slovenský hydrometeorologický ústav vydá výstrahu pred silným vetrom, preparkovanie vozidla na voľné priestranstvo bez stromov a stĺpov je najrozumnejší krok. Staré topole, vŕby či agáty majú krehké drevo a lámu sa aj pri bežných poryvoch. Ak necháš auto stáť priamo pod masívnym konárom, riskuješ nielen pokrčený plech, ale aj zbytočné spory o zavinenie.
Poisťovne pri vyšetrovaní škôd posudzujú, či vodič nekonal s hrubou nedbalosťou. Ak zaparkuješ na mieste, kde je to výslovne zakázané, alebo ignoruješ pásky mestskej polície označujúce nebezpečný priestor, likvidátor ti môže poistné plnenie výrazne skrátiť. Prečítaj si vopred, ako čítať všeobecné poistné podmienky, aby ťa neprekvapili zmluvné sankcie za nedodržanie preventívnych povinností.
Bezpečné parkovanie počas výstrah SHMÚ
Počas výstrahy druhého a tretieho stupňa pred vetrom neparkuj v tesnej blízkosti starých budov, kde hrozí strhnutie strešnej krytiny, ani pozdĺž stromových alejí. Ideálne riešenie predstavujú kryté podzemné garáže nákupných centier alebo otvorené parkovacie plochy ďaleko od korún stromov. Pár stoviek metrov pešej chôdze domov ti dokáže zachrániť celú hodnotu auta.
Ak nemáš inú možnosť a musíš nechať vozidlo na ulici, vyhýbaj sa drevinám, ktoré vykazujú známky presychania, majú dutiny v kmeni alebo preschnuté vrchné vetvy. Zvlášť nebezpečné sú rozmočené trávniky po dlhotrvajúcich dažďoch. Pôda okolo koreňovej sústavy povolí a zdravý strom sa zrúti celou svojou váhou aj pri stredne silnom vetre, čo spôsobí okamžitú devastáciu zaparkovaných áut.
Zodpovednosť vlastníka pozemku za poškodenie vozidla padajúcim stromom
Mnohí motoristi sa spoliehajú na to, že škodu automaticky uhradí ten, komu patrí pozemok pod stromom. Situácia však nie je priamočiara, keďže poškodenie vozidla padajúcim stromom spôsobené vyššou mocou zbavuje majiteľa pozemku priamej zodpovednosti. Ak vietor dosiahne parametre víchrice, teda rýchlosť najmenej 75 km/h, čo zodpovedá 8. až 9. stupňu Beaufortovej stupnice, vlastník sa úspešne odvolá na neodvrátiteľnú prírodnú udalosť.
Iná situácia nastáva, ak bol strom dlhodobo chorý, spráchnivený a majiteľ o tomto stave vedel alebo vedieť mal. Zákon č. 40/1964 Zb. Občiansky zákonník v paragrafe 415 ukladá každému povinnosť počínať si tak, aby nedochádzalo ku škodám na zdraví a majetku. Zanedbanie pravidelného orezávania suchých konárov predstavuje porušenie tejto zákonnej prevenčnej povinnosti a zakladá nárok na odškodnenie.
Generálna prevencia a zanedbanie údržby drevín
Podľa paragrafu 420 odsek 1 Občianskeho zákonníka zodpovedá každý za škodu, ktorú spôsobil porušením právnej povinnosti. Ak strom stál na súkromnom pozemku rodinného domu a majiteľ ignoroval prosby susedov o spílenie zhnitého kmeňa, zodpovedá za následky v plnom rozsahu. Na preukázanie tohto stavu slúži dendrologický posudok alebo jasné fotografie vnútornej hniloby z miesta zlomu. Rovnako paragraf 123 Občianskeho zákonníka dáva právo požadovať odstránenie nebezpečenstva, ktoré hrozí z cudzieho pozemku.
V prípade, že vietor dosahoval v nárazoch iba bežných 45 km/h a strom napriek tomu spadol, nejde o vyššiu moc. Vlastník pozemku nemôže argumentovať počasím, pretože zdravá drevina takúto záťaž bez problémov znesie. Pre poškodeného je však vymáhanie škody mimosúdnou cestou často komplikované a bez poistky končí až na zdĺhavom súdnom konaní.
Upozornenie na časté riziko: Nikdy neodstraňujte spadnuté konáre z karosérie a neodťahujte auto skôr, ako spravíte detailné fotografie miesta a kmeňa stromu. Ak zlikvidujete dôkazy o prehnitom dreve alebo zmeníte polohu auta pred zdokumentovaním, poisťovňa vám môže skrátiť poistné plnenie a prídete o šancu vymáhať škodu od správcu komunikácie či majiteľa pozemku.
Postup na mieste a hranica škody 3 990 eur
Akonáhle zistíš, že máš auto pod kmeňom, ovládni emócie a vytiahni telefón. Pre správne posúdenie celej udalosti je nevyhnutné rozlíšiť, či ide o škodovú udalosť alebo dopravnú nehodu podľa zákona č. 8/2009 Z. z. o cestnej premávke. Kľúčovú úlohu hrá hranica odhadovanej škody na majetku vo výške 3 990 eur. Ak kmeň rozdrvil strechu novšieho auta, túto sumu prekročíš v priebehu sekundy.
Ak poškodenie vozidla padajúcim stromom dosiahne odhadovanú hodnotu nad 3 990 eur, prípadne došlo k zraneniu osôb, poškodeniu verejnoprospešného zariadenia alebo úniku nebezpečných látok, zákon ti ukladá privolať Policajný zbor. Privolaná hliadka spíše úradný záznam o dopravnej nehode, ktorý tvorí nespochybniteľný dôkaz pre likvidátora v poisťovni aj pre prípadný súdny spor so správcom pozemku.
Kedy volať hliadku a kedy stačí záznam o nehode
Pokiaľ na zaparkované auto spadol iba menší konár, škoda je evidentne nízka, nikto sa nezranil a nevznikla škoda tretej strane, privolanie polície nie je zákonnou povinnosťou. Úplne postačuje dôkladné vyplnenie tlačiva Správa o nehode a vyhotovenie vlastnej fotodokumentácie. Ak však strom patrí mestu alebo súkromnej firme, policajný záznam eliminuje neskoršie výhovorky, že k incidentu došlo na inom mieste alebo za iných okolností.
Pri odstraňovaní spadnutého stromu zvyčajne zasahuje Hasičský a záchranný zbor. Od veliteľa zásahu si vždy vypýtaj číslo zásahu a neskôr požiadaj o vydanie písomnej správy. Táto správa potvrdzuje presný čas, lokalitu a dôvod pádu dreviny, čo ti výrazne uľahčí dokazovanie voči poisťovni.
Pre úspešné vybavenie nároku na mieste udalosti dodržte tento kontrolný zoznam:
- Odfoťte celkovú situáciu, postavenie vozidla a detaily poškodených častí ešte pred príchodom pilčíkov.
- Zaznamenajte stav zlomeného kmeňa, najmä prítomnosť dutín, hniloby a suchých vetiev.
- Zistite presné číslo parcely cez katasterportál a overte, kto je zapísaný ako vlastník pozemku.
- Zabezpečte si kontakty na svedkov, ktorí videli pád stromu alebo potvrdia dlhodobo zlý stav dreviny.
- Vyžiadajte si úradné potvrdenie o zásahu hasičov a správu od privolanej policajnej hliadky.

Poškodenie vozidla padajúcim stromom a deštrukcia nosných stĺpikov
Váha dospelého stromu dosahuje niekoľko ton. Pri páde z výšky vzniká obrovská kinetická energia, ktorá okamžite prelomí strešné nosníky, zdeformuje A, B aj C stĺpiky a vytlačí autosklá. Hoci motorový priestor môže zostať neporušený, takéto rozsiahle poškodenie vozidla padajúcim stromom často znamená koniec jeho technickej životnosti na cestách.
Deformácia skeletu karosérie patrí medzi najnebezpečnejšie poškodenia. Výmena strešného panelu s navarením nových stĺpikov je technologicky extrémne náročná oprava, ktorú autorizované servisy vyčíslia na tisíce eur. V takýchto situáciách sa nezaobídeš bez odborného posúdenia certifikovaným likvidátorom, ktorý preverí celkovú geometriu vozidla.
Porušenie geometrie karosérie a bezpečnostné riziká
Ak strom zatlačí strechu do interiéru, dochádza k pnutiu celej podlahovej plošiny a k posunu nosných bodov náprav. Aj keby sa podarilo plechy vyrovnať, pevnosť materiálu je nenávratne narušená. Pri ďalšom náraze by auto neposkytlo posádke potrebnú tuhosť a deformačné zóny by zlyhali. Z tohto dôvodu poisťovne pri narušení viac než dvoch nosných stĺpikov takmer bez výnimky uzatvárajú prípad ako zničenie vozidla.
Okrem karosérie dochádza k zničeniu sklenených výplní. Kým pri drobných incidentoch stačí bežná oprava alebo výmena čelného skla, pri zavalení kmeňom dochádza k rozlomeniu rámu okna. Akékoľvek nové sklo by v pokrivenom ráme okamžite prasklo v dôsledku vnútorného pnutia materiálu.
K nahláseniu udalosti v poisťovni si musíte pripraviť tieto podklady:
- Technický preukaz vozidla (osvedčenie o evidencii časť I aj časť II).
- Písomnú správu o zásahu Hasičského a záchranného zboru s uvedením čísla spisu.
- Policajný záznam o vyšetrení dopravnej nehody alebo potvrdenie o škodovej udalosti.
- Kompletnú fotodokumentáciu poškodenia, celého auta, stavu kmeňa a okolia miesta nehody.
- Číslo bankového účtu vo forme IBAN pre vyplatenie poistného plnenia.
Technická a ekonomická totálna škoda po páde stromu na auto
Medzi motoristami často koluje omyl, že totálka nastáva len vtedy, keď z auta zostane kopa nepoužiteľného šrotu. V poistnej praxi však existujú dva odlišné pojmy: technická totálna škoda a ekonomická totálna škoda. Rozdiel medzi nimi rozhoduje o tom, koľko peňazí ti poisťovňa pošle na bankový účet.
Technická totálna škoda znamená, že vozidlo je fyzicky neopraviteľné a jeho obnova do bezpečného stavu nie je technicky možná. Ak však poškodenie vozidla padajúcim stromom zasiahne konštrukciu staršieho auta len čiastočne, no kalkulácia opravy presiahne stanovené percento jeho trhovej ceny, likvidátor vyhlási ekonomickú totálnu škodu.
Ako poisťovňa počíta hodnotu vraku a zostatkov
Hranica pre vyhlásenie ekonomickej totálnej škody je v poistných podmienkach nastavená obvykle na 80 až 85 percent všeobecnej hodnoty vozidla tesne pred poistnou udalosťou. Ak má tvoje auto trhovú hodnotu 6 000 eur a autorizovaný servis vyčísli opravu zavalenej strechy na 5 200 eur, poisťovňa odmietne preplatiť faktúru za opravu. Prípad označí za ekonomickú totálku.
Likvidácia v takom prípade prebieha odpočtom zostatkov. Poisťovňa umiestni vrak do elektronickej aukcie, kde overení obchodníci ponúknu najvyššiu kúpnu cenu za použiteľné náhradné diely. Poistné plnenie sa vypočíta ako všeobecná hodnota vozidla znížená o hodnotu vraku z aukcie a o dohodnutú spoluúčasť. Spoluúčasť v havarijnom poistení býva 5 percent, minimálne 165 eur, no pri lacnejších poistkách môže dosahovať 10 percent, minimálne okolo 330 eur. Pri samostatnom produkte, akým je pripoistenie živlu k PZP, sa spoluúčasť pohybuje štandardne okolo 200 eur.
Nasledujúca tabuľka prehľadne porovnáva možnosti riešenia škody z rôznych poistných produktov a právnych nárokov:
| Spôsob riešenia škody | Kryté riziká pri páde stromu | Typická spoluúčasť | Rýchlosť vybavenia | Kľúčová podmienka plnenia |
|---|---|---|---|---|
| Komplexné kasko | Živel, pád predmetu, víchrica | 5 %, min. 165 € | Do 15 až 30 dní | Platná zmluva bez ohľadu na zavinenie |
| Pripoistenie živlu k PZP | Živelné udalosti, pád kmeňa | Okolo 200 € | Do 30 dní | Zmluva s limitom krytia (napr. 5 000 €) |
| Vymáhanie od správcu zelene | Zodpovednosť za zanedbanie | Bez spoluúčasti | Mesiace až roky | Preukázanie porušenia § 415 a § 420 OZ |
| Garančný fond SKP | Nezistený vinník nehody | ✗ Nekryje tento typ | ✗ Nie je možné | Iba škody na zdraví spôsobené neznámym autom |

Zničenie batožiny a autosedačky pri zavalení vozidla kmeňom
Pri prepadnutí strechy kmeňom stromu netrpia len plechy, ale aj predmety uložené v kabíne a v kufri. Medzi najčastejšie zničené veci patria detské autosedačky, kočíky, notebooky či športová výbava. Motoristi často predpokladajú, že havarijná poistka automaticky nahradí všetko, čo sa v aute v čase katastrofy nachádzalo. Realita je však podstatne zložitejšia.
Základný balík havarijného poistenia kryje spravidla len samotné vozidlo a jeho pevnú výbavu uvedenú v technickom preukaze. Ani poškodenie vozidla padajúcim stromom nemusí znamenať automatické preplatenie nákladu v kufri, ak nemáš dojednané pripoistenie batožiny. Bez tohto pripoistenia poisťovňa nárok na poškodené osobné veci nekompromisne zamietne.
Limity poistného krytia pre prepravované veci
Pripoistenie batožiny má vlastné limity poistného plnenia a špecifické výluky. Poistné limity sa zvyčajne pohybujú v pásme od 500 do 2 000 eur pre celú posádku, pričom na jednotlivé položky elektroniky platia podlimitné stropy. Ak si v aute zabudol drahú fototechniku alebo hotovosť, poistka ti túto stratu nenahradí. Štandardné poistné podmienky vylučujú klenoty, peniaze, cenné papiere aj zbierky umeleckých predmetov.
Samostatnou kapitolou sú detské autosedačky. Zadržiavacie zariadenie, ktoré absorbovalo tlak zavalenej strechy alebo bolo priamo zasiahnuté padajúcim kmeňom, stráca štrukturálnu pevnosť. Výrobcovia autosedačiek prísne zakazujú ich ďalšie používanie po akejkoľvek nehode či deformácii skeletu. Trvaj na tom, aby likvidátor zahrnul autosedačku do zoznamu zničených vecí na plnú výmenu, keďže ide o prvok pasívnej bezpečnosti.
Poškodenie auta na operatívny leasing a kto uplatňuje plnenie
Čoraz viac mladých ľudí a podnikateľov využíva financovanie nového auta cez operatívny leasing. V tomto zmluvnom vzťahu však nie si vlastníkom vozidla ty, ale leasingová spoločnosť. Ak nastane poškodenie vozidla padajúcim stromom, nemôžeš o spôsobe opravy ani o likvidácii poistnej udalosti rozhodovať samostatne.
Akékoľvek poistné plnenie je vinkulované v prospech prenajímateľa. To znamená, že peniaze od poisťovne neprídu tebe, ale putujú priamo na účet leasingovky. Využívané poistenie firemného auta na operatívny prenájom síce komplexne zahŕňa kasko aj zákonnú poistku, no ako nájomca musíš prísne dodržiavať zmluvný manuál vodiča.
Postup voči leasingovej spoločnosti a nárok na náhradné vozidlo
Prvým krokom pri zavalení leasingového auta je okamžité kontaktovanie asistenčnej služby leasingovej spoločnosti. Bez ich výslovného súhlasu nesmieš objednávať odťah v réžii náhodnej súkromnej odťahovky, inak ti náklady nepreplatia. Asistenčná služba zabezpečí prevoz vraku do zmluvného servisu a poskytne ti náhradné vozidlo, ak máš túto službu zahrnutú v mesačnej splátke.
Pri totálnej škode dochádza k okamžitému predčasnému ukončeniu leasingovej zmluvy. Leasingová spoločnosť vyčísli zostatkovú účtovnú hodnotu vozidla, od ktorej odpočíta poistné plnenie zaslané poisťovňou a výťažok z predaja vraku. Ak vznikne finančný rozdiel v neprospech prenajímateľa, zmluva ťa zaviaže tento nedoplatok doplatiť z vlastného vrecka, pokiaľ auto nemalo dojednané finančné poistenie GAP.
Ochrana investície cez GAP poistenie pri zničení vozidla stromom
Strata hodnoty nového auta je v prvých rokoch brutálna. Počas prvých troch rokov klesne trhová cena bežného vozidla pokojne o 40 percent. Štandardná havarijná poistka však v prípade totálnej škody vypláca len všeobecnú hodnotu vozidla v čase nehody, nie sumu, za ktorú si auto kúpil v showroome.
Ak poškodenie vozidla padajúcim stromom vyústi do totálnej škody, majiteľ bez doplnkovej ochrany prichádza o obrovskú sumu. Záchranné koleso predstavuje GAP poistenie online, ktoré kryje rozdiel medzi pôvodnou obstarávacou cenou a trhovou hodnotou vozidla v čase vzniku škody. Vďaka tomuto krytiu dostaneš peniaze na nákup úplne nového auta rovnakej kategórie.
Účtovná strata a doplatok k trhovej cene
Predstav si situáciu: kúpiš auto za 25 000 eur. Po dvoch rokoch naň spadne strom a poisťovňa stanoví všeobecnú trhovú hodnotu na 16 000 eur. Po odpočítaní spoluúčasti ti kasko vyplatí približne 15 200 eur. Zostaneš bez auta a chýba ti takmer 10 000 eur, aby si si mohol kúpiť rovnaké nové vozidlo. Ak si uzavrel GAP poistenie pre jazdené auto alebo nový model, poistka doplatí zvyšných 9 800 eur a vyrovná aj spoluúčasť z havarijného poistenia.
Pri financovaní cez autoúver alebo finančný leasing je táto ochrana kľúčová. Často sa totiž stáva, že dlh voči financujúcej banke je v prvých rokoch splácania vyšší ako aktuálna trhová hodnota auta na trhu. Bez GAP poistenia by si musel banke doplácať splátky za vrak, ktorý už dávno skončil na šrotovisku.

Premlčacie lehoty poistného plnenia a časté otázky vodičov
Pri riešení škôd po búrkach nemožno zabúdať na zákonné termíny. Ak sa sporíš so správcom pozemku alebo poisťovňa odmieta plniť, čas hrá proti tebe. Občiansky zákonník presne stanovuje, dokedy musíš svoje práva uplatniť na súde, inak protistrana vznesie námietku premlčania a ty nezískaš ani cent. Zákonný nárok na poistné plnenie za poškodenie vozidla padajúcim stromom podlieha premlčaniu v osobitnom režime.
Podľa paragrafu 101 Občianskeho zákonníka je všeobecná premlčacia doba 3 roky a plynie odo dňa, keď sa právo mohlo vykonať po prvý raz. Špecifický režim však platí pri poistných zmluvách podľa paragrafu 104 Občianskeho zákonníka. Pri práve na plnenie z poistenia začína premlčacia doba plynúť za 1 rok po poistnej udalosti a trvá ďalšie 3 roky. Celkovo máš teda na súdne vymáhanie plnenia od poisťovne 4 roky od zavalenia auta kmeňom.
Zákonné lehoty na náhradu škody a poistné plnenie
Poisťovňa má pri likvidácii poistnej udalosti prísne zákonné mantinely. Podľa paragrafu 797 odsek 3 Občianskeho zákonníka je poisťovateľ povinný skončiť prešetrenie potrebné na zistenie rozsahu povinnosti plniť do 1 mesiaca po tom, čo sa o udalosti dozvedel. Ak vyšetrovanie nemôže skončiť v tejto lehote, je povinný poskytnúť poistenému na požiadanie primeraný preddavok. Taktiež nezabúdaj, že lehoty na oznámenie škody poisťovni sú prísne. Podľa poistných podmienok musíš udalosť nahlásiť bez zbytočného odkladu, štandardne do 15 dní pri škode v tuzemsku.
Ak si nespokojný so službami svojej poisťovne a chceš poistnú zmluvu ukončiť, paragraf 800 odsek 1 Občianskeho zákonníka ti umožňuje podať výpoveď poistnej zmluvy ku koncu poistného obdobia, pričom výpoveď sa musí doručiť najmenej 6 týždňov pred jeho uplynutím. Pred uzatvorením novej poistky si prever porovnanie povinného zmluvného poistenia a zváž vhodné pripoistenia.
Preplatí havarijná poistka škodu, ak nefúkal vietor a strom bol zhnitý?
Áno, komplexná havarijná poistka kryje nielen živelné riziká ako víchrica, ale aj riziko pádu predmetu. Pre výplatu plnenia z tvojho kaska nie je podstatné, či fúkal vietor s rýchlosťou 80 km/h alebo bolo bezvetrie. Poisťovňa ti uhradí opravu zníženú o spoluúčasť a následne si môže vyplatené peniaze vymáhať priamo od majiteľa suchého stromu v rámci takzvaného regresného nároku.
Vráti poisťovňa zaplatenú spoluúčasť po úspešnom regrese?
Ak poisťovňa preukáže, že majiteľ pozemku porušil svoje zákonné povinnosti podľa paragrafu 415 a škodu od neho úspešne vymože, vráti ti strhnutú spoluúčasť. Tento proces však zvyčajne trvá niekoľko mesiacov až rokov. Ak nemáš trpezlivosť čakať na regres poisťovne, môžeš zaplatenú spoluúčasť vymáhať od vinníka súbežne v občianskoprávnom konaní ako skutočnú škodu, ktorá ti vznikla.
Môže poisťovňa krátiť poistné plnenie za parkovanie pod stromom?
Poisťovňa nemôže paušálne krátiť plnenie len preto, že si nechal auto na verejnom parkovisku pod stromoradím. Krátenie prichádza do úvahy iba vtedy, ak si konal s hrubou nedbalosťou. To znamená, že si zaparkoval na mieste označenom páskou so zákazom vstupu, ignoroval si výstrahy polície pred bezprostredne hroziacim nebezpečenstvom alebo si vošiel do uzavretého lesného priestoru v čase vyhlásenej kalamity.
Čo robiť, ak hasiči pri odstraňovaní kmeňa auto ešte viac poškodia?
Pri záchranných prácach a odstraňovaní prekážok z ciest postupujú hasiči podľa zákona o ochrane pred požiarmi v stave krajnej núdze. Ak pri rezaní masívneho kmeňa motorovou pílou dôjde k poškriabaniu blatníka alebo rozbitiu ďalšieho skla, Hasičský a záchranný zbor za tieto sekundárne škody nezodpovedá. Všetky tieto poškodenia sa považujú za súčasť pôvodnej poistnej udalosti a likvidátor ich zahrnie do celkového kalkulovaného plnenia z havarijného poistenia.
Preplatí poistenie odtiahnutie nepojazdného auta z miesta pádu?
Väčšina havarijných poistiek zahŕňa základné asistenčné služby, ktoré pokrývajú vyslobodenie a odťah nepojazdného vraku. Skontroluj si však limity asistenčných služieb na odťah vo svojej zmluve, pretože asistenčka prepláca odťah zvyčajne len do stanoveného finančného limitu alebo do najbližšieho zmluvného servisu. Náklady na prácu ťažkého žeriavu, ktorý musí kmeň z auta najprv nadvihnúť, poisťovne preplácajú v rámci nákladov na odvrátenie a zmenšenie škody.
Pomôže mi zákonné poistenie auta, ak nemám kasko?
Samotné PZP ti pri páde stromu nepomôže, pretože kryje výhradne škody, ktoré ty svojou jazdou spôsobíš iným účastníkom cestnej premávky. Ak hľadáš rozpočtovo prijateľné riešenie a plná havarijka je pre tvoje staršie auto príliš drahá, ideálnou voľbou je lacnejšie poistenie auta proti živelným pohromám vo forme pripoistenia k základnej zmluve. Získate tak solídnu ochranu pred vrtochmi počasia za zlomok ceny komplexného poistenia.
Alternatívou pri obmedzenom rozpočte môže byť aj cielené rozšírenie PZP o pripoistenia, ktoré vykryjú najčastejšie riziká. Pri nových aj jazdených vozidlách vždy porovnávajte trhové podmienky, aby konečná cena poistenia auta zodpovedala reálnej hodnote vozidla na cestách. Ak sa ocitnete v situácii, kde je vinník neznámy, myslite na to, že plnenie z poistného garančného fondu sa na spadnuté stromy nevzťahuje. O to dôležitejšie je mať krytie vo vlastných rukách prostredníctvom kvalitnej zmluvy, pričom pomôcť vám môže aj havarijné poistenie verzus PZP porovnanie parametrov.